Snap Compliance
Contáctenos

Idioma

EN ES PT
Probar gratis
Ley 19.913 · UAF · Chile

Cumpla la Ley 19.913 con cada cliente identificado y cada reporte a la UAF a tiempo

Para bancos, aseguradoras, corredoras, AFP, cooperativas, fintech, notarios, corredores de propiedades, automotoras y el resto de los sujetos del artículo 3: qué le exigen la ley y la Circular N° 62 de la UAF, qué arriesga si no cumple y cómo Snap Compliance lo convierte en un programa con evidencia.

En resumen

Qué regula

Prevención del LA/FT/FP

Crea la Unidad de Análisis Financiero, obliga a reportar las operaciones sospechosas y a registrar las operaciones en efectivo, y tipifica el lavado de activos (art. 27).

A quién obliga

Sujetos del artículo 3

Del sistema financiero a notarios, conservadores, corredores de propiedades, casinos, automotoras, joyerías y los inscritos en los registros de la Ley Fintec: 55 actividades económicas, según la UAF.

Quién supervisa

UAF · CMF

La UAF dicta las instrucciones, fiscaliza con enfoque basado en riesgos y sanciona. La CMF suma sus normas para las entidades que supervisa; su Circular N° 2368, de febrero de 2026, alineó con la Circular N° 62 las de bancos, emisores de tarjetas no bancarios y cooperativas.

Hito clave

1 de junio de 2025

Entró en vigor la Circular N° 62, que reunió en una sola norma las instrucciones de la UAF y derogó 24 circulares anteriores, entre ellas la N° 49. La ley rige desde diciembre de 2003.

Leer el texto oficial: Ley 19.913

Qué exige

Qué le exige la Ley 19.913

La ley fija los deberes y la Circular N° 62 de la UAF dice cómo cumplirlos. Estas son las obligaciones comunes a todos los sujetos del artículo 3; la CMF agrega las suyas para las entidades que supervisa.

Registro y oficial de cumplimiento

Inscribirse en el registro de la UAF (art. 40) y designar a un funcionario responsable de relacionarse con ella (art. 3). La Circular N° 62 pide que ocupe un cargo de alta responsabilidad, con independencia, recursos y acceso a todas las operaciones (cap. B).
Debida diligencia del cliente

Identificar y conocer al cliente antes o durante la relación, en operaciones ocasionales desde USD 3.000 y ante cualquier sospecha, con una ficha que se actualiza al menos una vez al año y medidas reforzadas para el alto riesgo (Circular N° 62, cap. F).

Beneficiario final

Pedir a cada cliente persona o estructura jurídica la declaración de sus beneficiarios finales: quien posee el 10% o más del capital o de los votos, o ejerce el control efectivo. Una demora de 40 días hábiles es señal de alerta (cap. G).

Personas expuestas políticamente

Determinar si el cliente o su beneficiario final es PEP, hasta al menos un año después del cargo y con su familia cercana, y aplicarle aprobación de la alta gerencia, origen del patrimonio y de los fondos y seguimiento intensificado (cap. H).

Reporte de operaciones sospechosas (ROS)

Reportar a la UAF, en el menor tiempo posible y sin monto mínimo, toda operación inusual o sin justificación aparente, sin avisarle al cliente (arts. 3 y 6). Una coincidencia con las listas del Consejo de Seguridad de la ONU se reporta de inmediato (art. 38 y cap. C).

Operaciones en efectivo (ROE)

Registrar las operaciones en efectivo sobre USD 10.000 (art. 5) y reportarlas: cada mes los bancos, cada trimestre el resto del sector financiero y cada semestre el sector no financiero, con reporte negativo si no las hubo (cap. D).

Registros por cinco años

Mantener los registros de efectivo, operaciones sospechosas —también las descartadas—, debida diligencia, PEP y transferencias por al menos cinco años desde terminada la relación, a disposición de la UAF (art. 5 y cap. E).

Manual y capacitación

Un Manual de Prevención y Detección aprobado por la más alta instancia directiva, actualizado al menos cada dos años y entregado a todo el personal, y capacitación anual de todos los colaboradores, con registro de asistentes (caps. J y L).

Consecuencias

Qué arriesga si no cumple

El Director de la UAF sanciona según la capacidad económica del infractor y la gravedad y las consecuencias del hecho (art. 19): amonestación o multa de hasta 800 UF por incumplir sus instrucciones; hasta 3.000 UF por fallar en el registro de operaciones en efectivo; y hasta 5.000 UF por incumplir el artículo 3, como no reportar operaciones sospechosas, o no entregar los antecedentes que la UAF pide (art. 20). Si una infracción de la misma naturaleza se repite en doce meses, la multa puede triplicarse, y puede recaer también en los directores o representantes que participaron (art. 21). Avisarle al cliente de un reporte es delito: presidio menor y multa de 100 a 400 UTM (arts. 6 y 7).

Cómo lo resolvemos

Cómo le ayuda Snap Compliance

Debida Diligencia arma el expediente de cada cliente con checklists documentales y formularios configurables, y ajusta la intensidad de la diligencia a su riesgo. Scan Agent cruza a clientes y beneficiarios finales con listas de sanciones —entre ellas la del Consejo de Seguridad de la ONU—, PEP y noticias adversas, y vuelve a revisar la cartera de forma periódica. El Monitoreo AML analiza cada día las transacciones contra el perfil de cada cliente, segmenta la cartera por riesgo, guarda sin límite el historial de alertas y genera los reportes para el regulador, incluido el ROS. Compliance Agent lleva las obligaciones de la Circular N° 62 como controles, evaluaciones y planes de acción. La aprobación del manual y la capacitación anual siguen siendo de su entidad: Snap le deja la evidencia ordenada.

Módulos de Snap Compliance

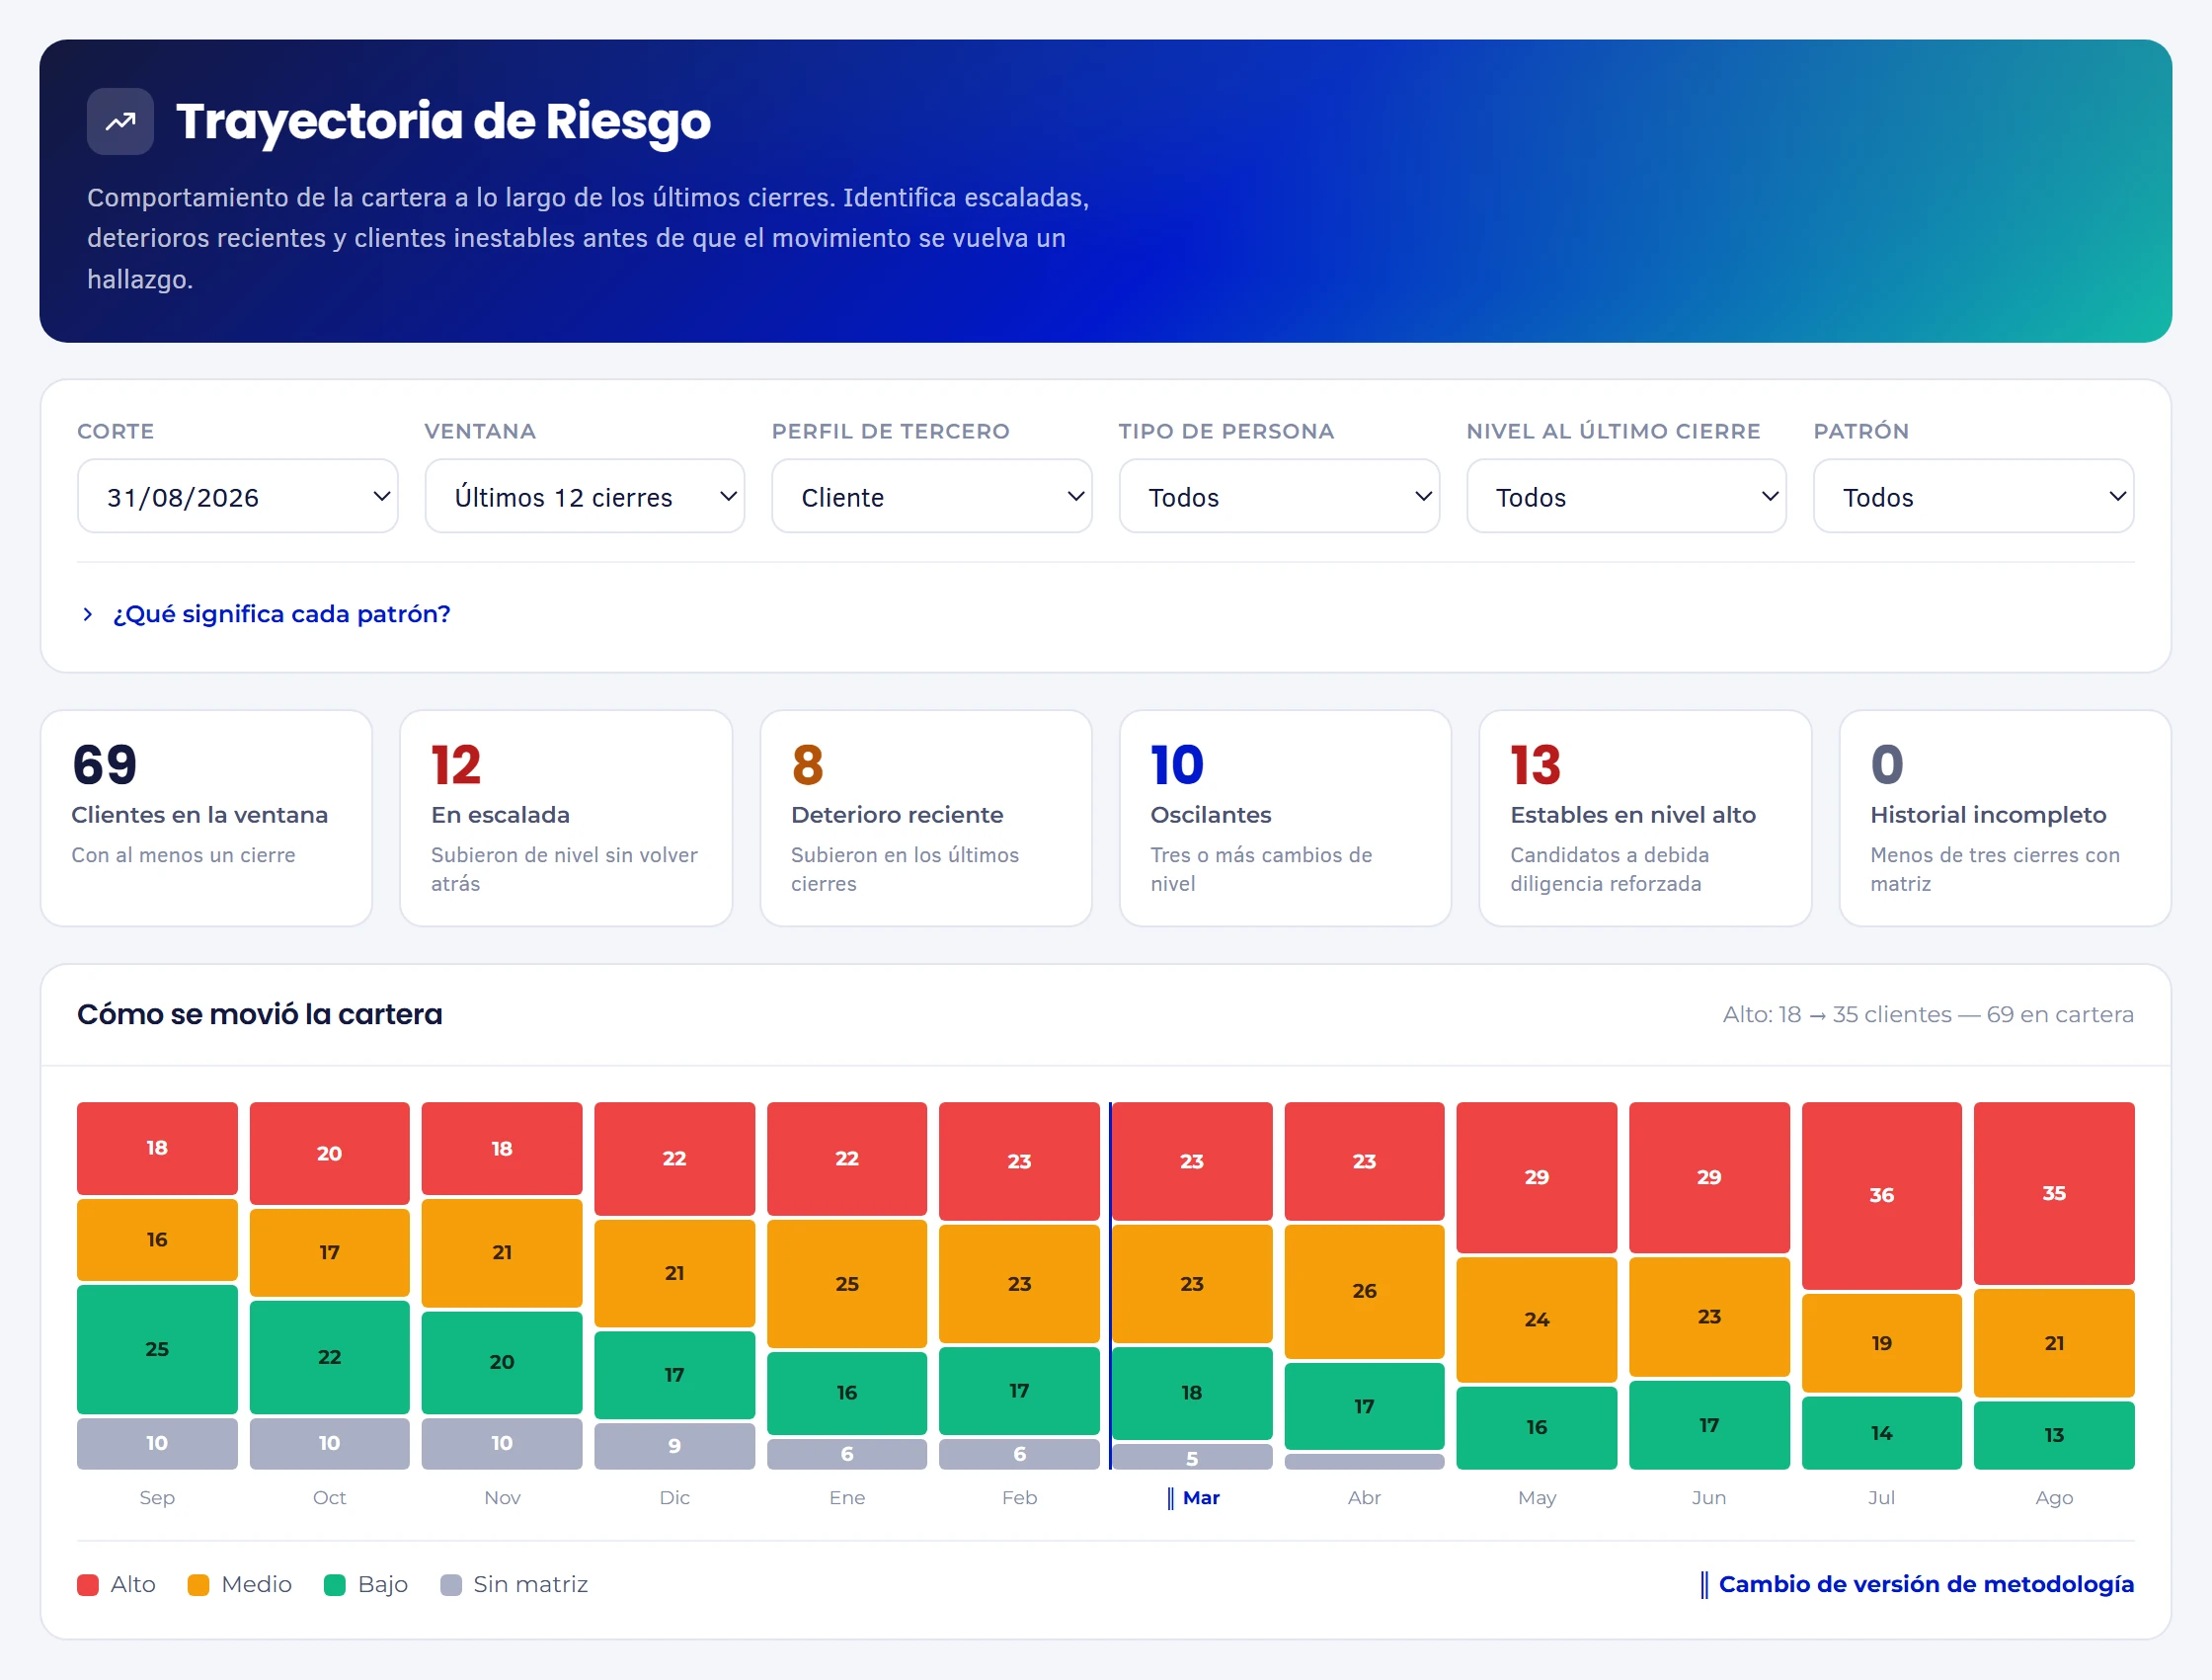
Trayectoria de Riesgo: clientes en escalada, con deterioro reciente, oscilantes y estables en nivel alto, y la cartera por nivel de riesgo en doce cierres

Cómo se movió su cartera

Doce cierres de la matriz de riesgo en una sola vista: cuántos clientes pasaron a riesgo alto, cuántos escalan sin volver atrás y desde qué cierre rige una metodología nueva.

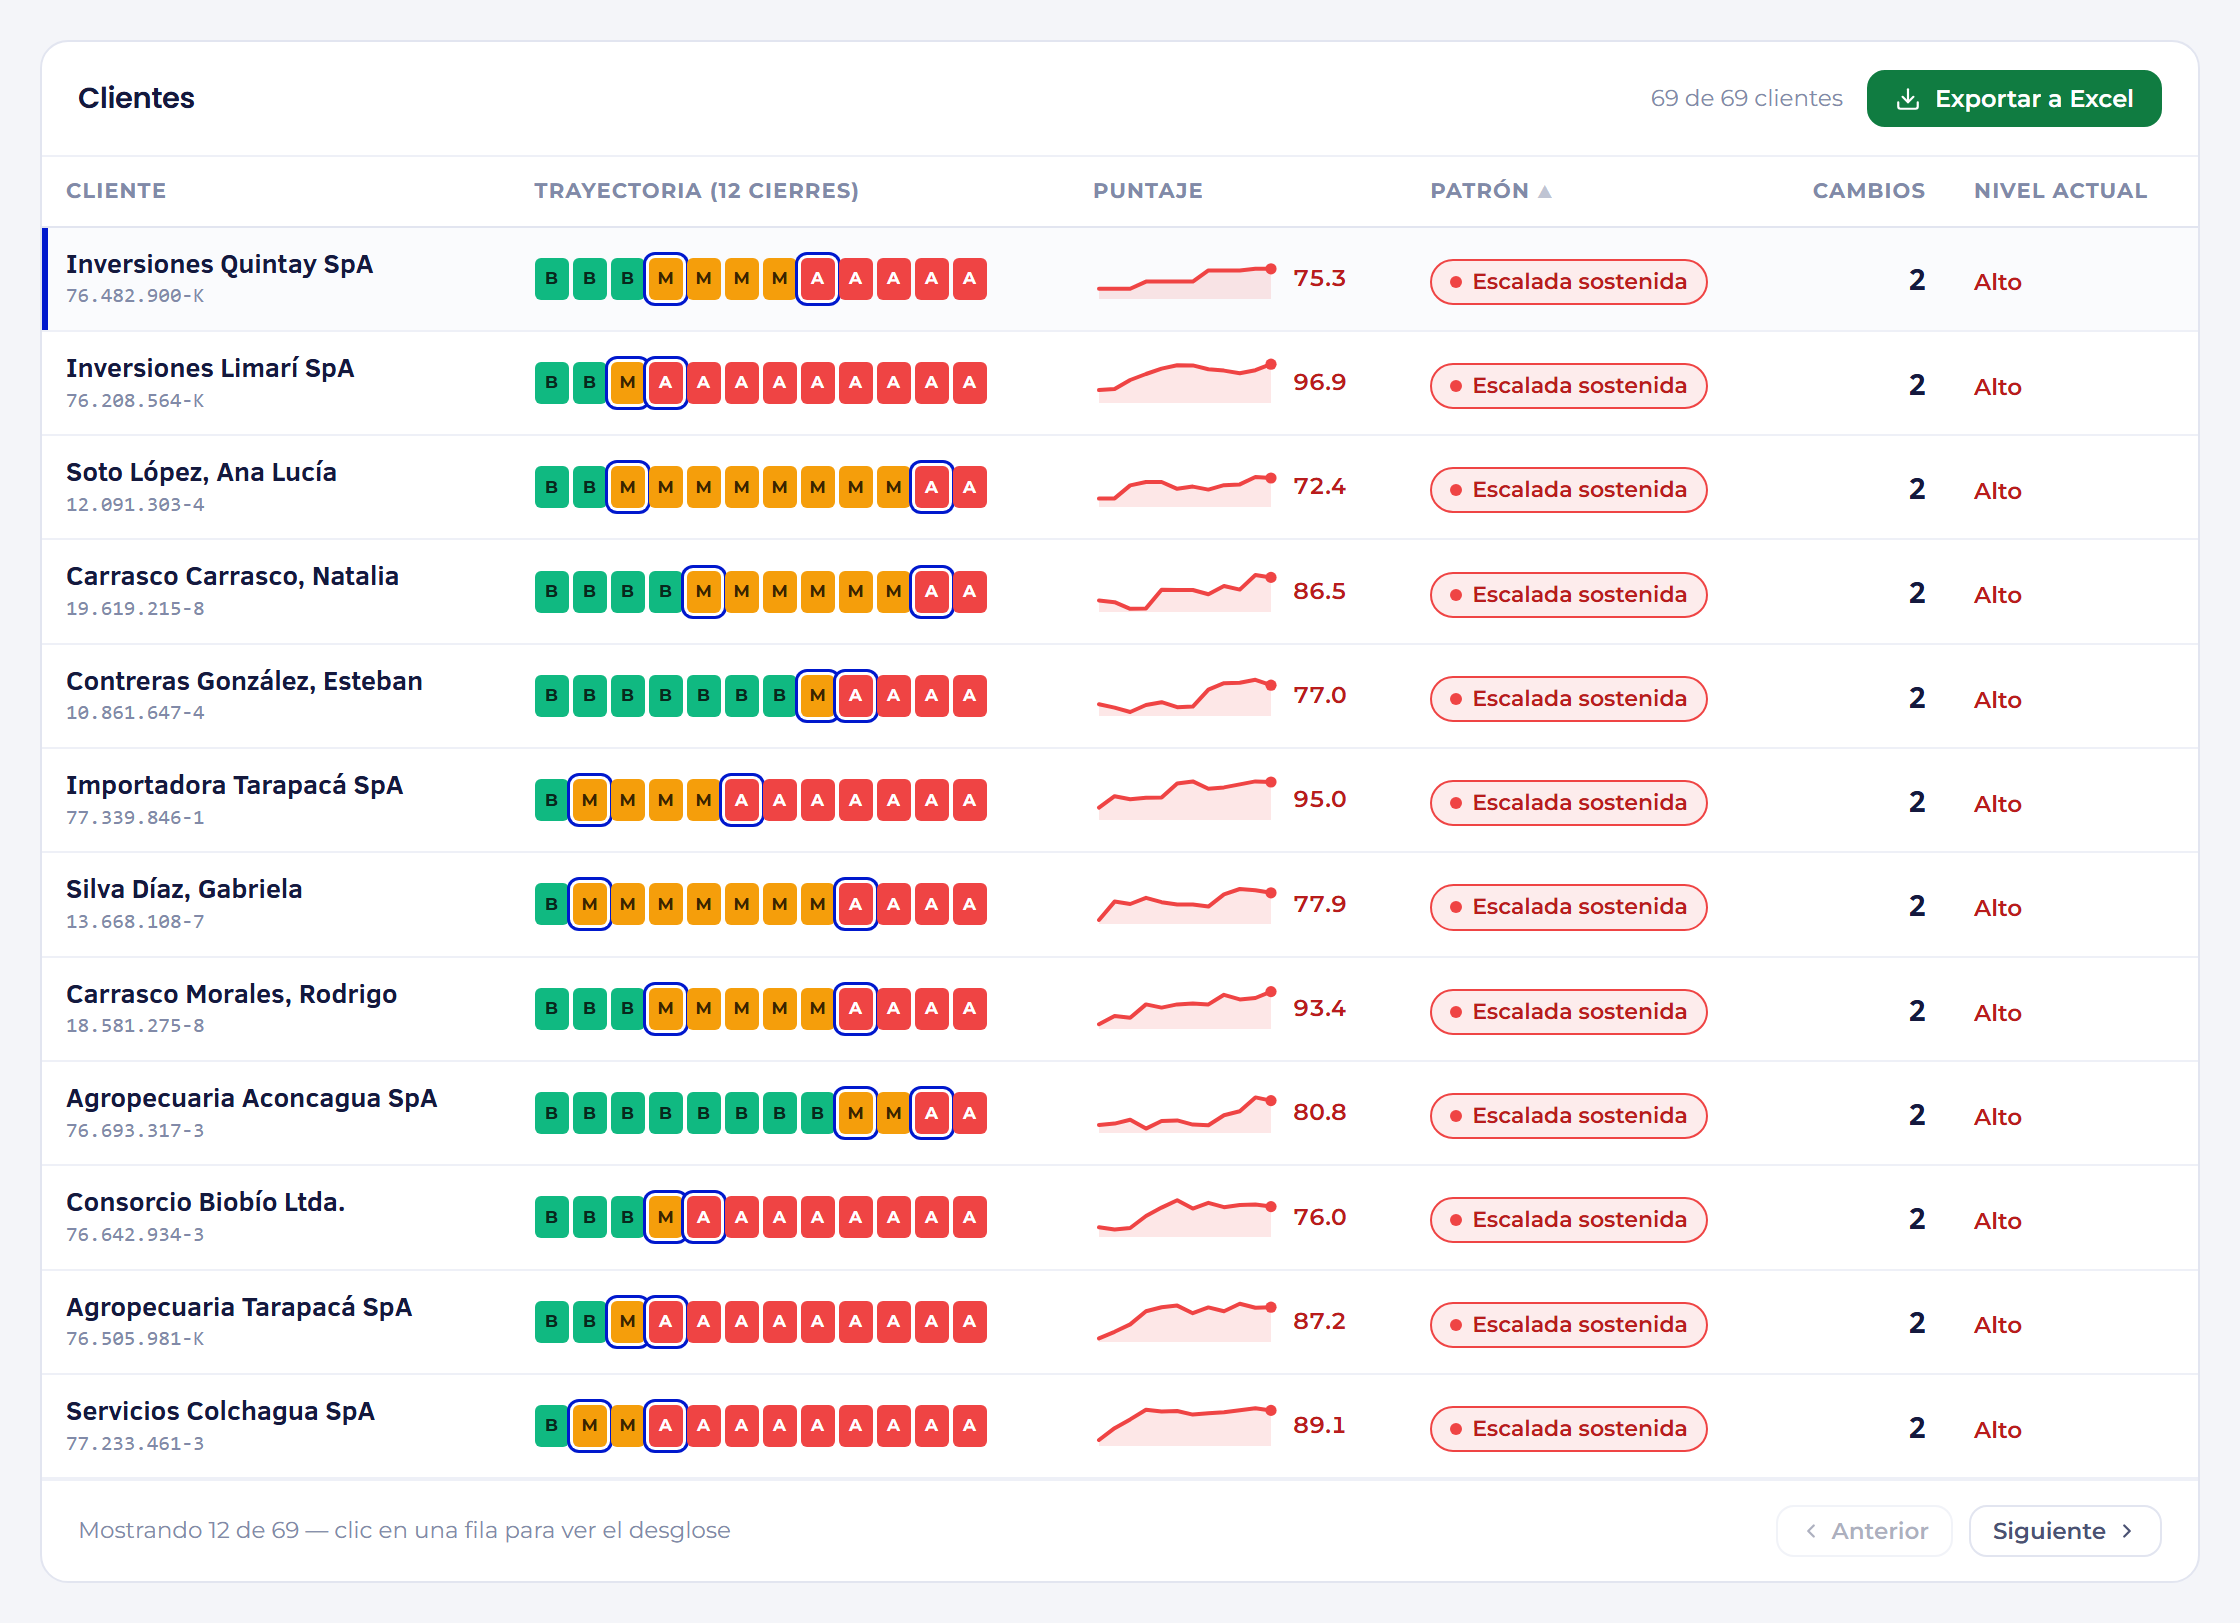
Lista de clientes con su trayectoria de doce cierres, el puntaje, el patrón y el nivel de riesgo actual

A quién mirar hoy

Cada cliente con sus doce cierres y un patrón que ordena la atención: escalada sostenida, deterioro reciente, oscilante o estable en nivel alto, candidato a debida diligencia reforzada. La lista sale a Excel con un clic.

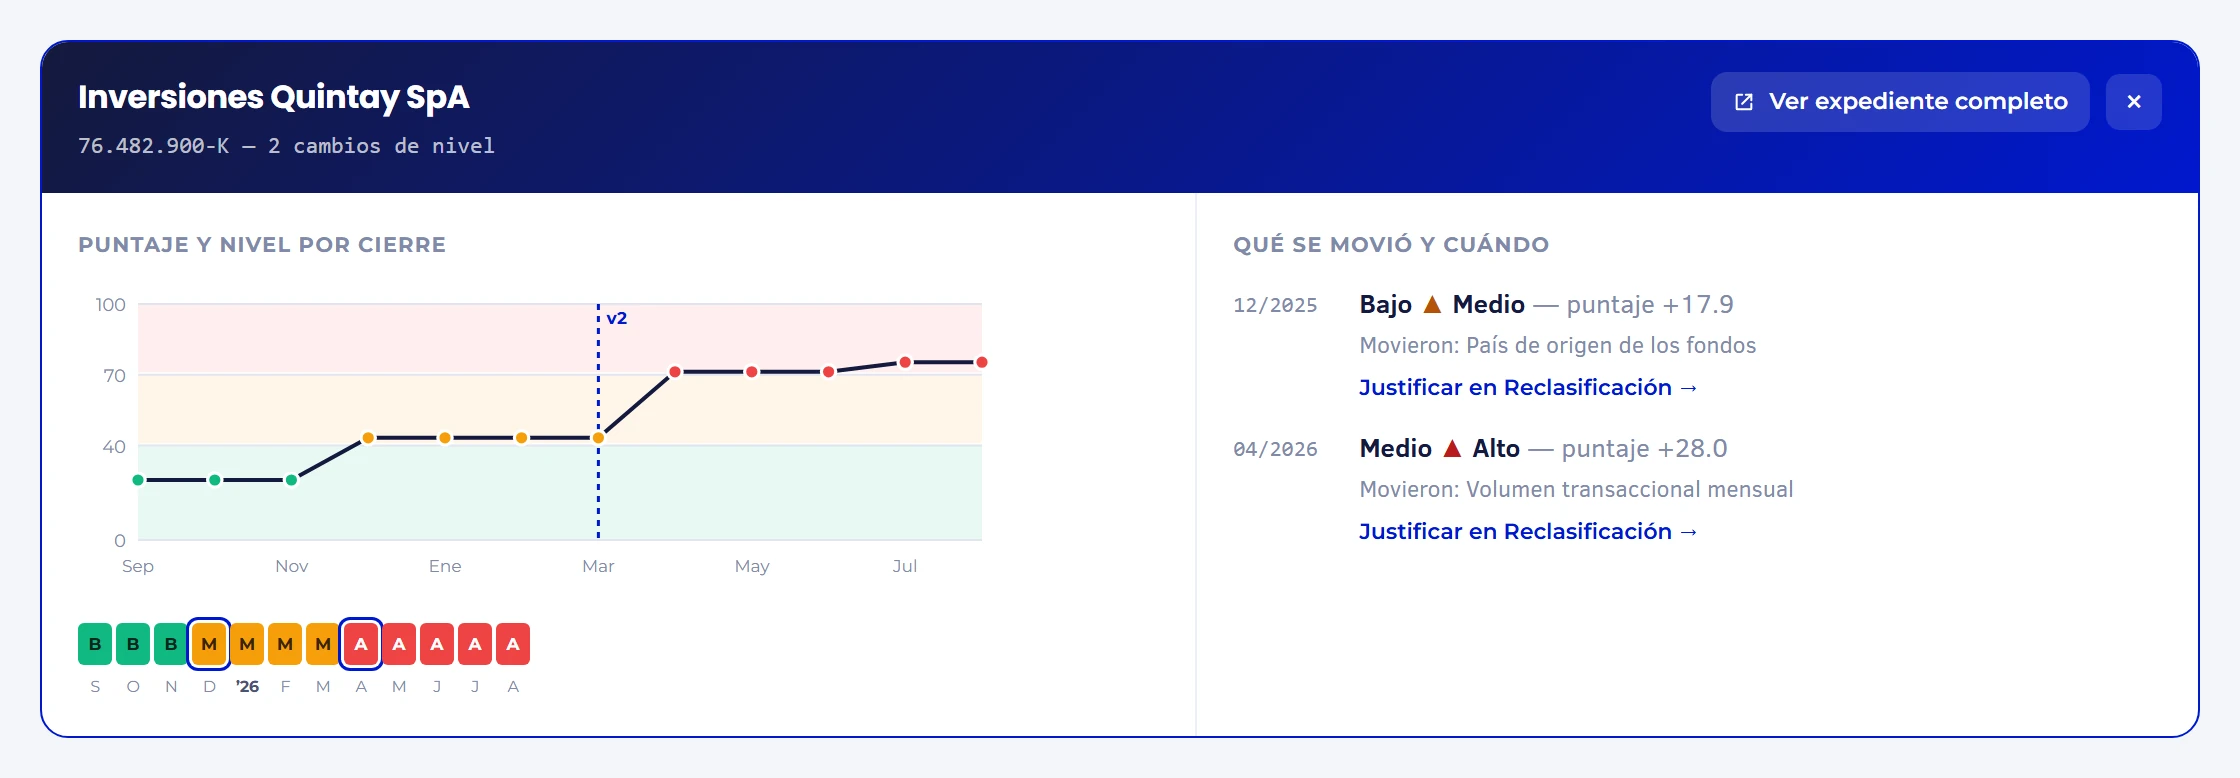
Detalle de un cliente: el puntaje por cierre con el cambio de metodología marcado y cada cambio de nivel con el subfactor que lo movió

Qué movió a cada cliente

El puntaje de cada cierre, el subfactor que cambió el nivel y en qué mes. Desde cada movimiento se abre su justificación en Reclasificación de Clientes.

Pantallas de Snap Compliance con datos ficticios.

Lo que más nos preguntan sobre la Ley 19.913

¿Quiénes son sujetos obligados de la Ley 19.913?
Las personas naturales y jurídicas que enumera su artículo 3: bancos, emisores de tarjetas, casas de cambio, corredores de bolsa, administradoras de fondos, aseguradoras, AFP, cooperativas de ahorro y crédito, casinos, notarios, conservadores, corredores de propiedades, automotoras y joyerías, entre otras; la UAF cuenta 55 actividades. También los inscritos en los registros de la Ley Fintec. Todos deben inscribirse en el registro de la UAF (art. 40). Con Debida Diligencia, cada cliente queda identificado y con su riesgo calculado.
¿Qué hace la Unidad de Análisis Financiero (UAF) de Chile?
Es el servicio público que crea el artículo 1 de la Ley 19.913 para impedir que el sistema financiero y otros sectores se usen para lavar activos o financiar el terrorismo. Se relaciona con el Presidente por medio del Ministerio de Hacienda. Según el artículo 2, recibe y analiza los reportes, dicta instrucciones a los sujetos obligados, los fiscaliza con enfoque basado en riesgos, los sanciona y remite al Ministerio Público los indicios de delito. El Monitoreo AML le deja lista la evidencia que revisa.
¿Qué requisitos debe cumplir el oficial de cumplimiento ante la UAF?
El artículo 3 de la Ley 19.913 obliga a designar un funcionario responsable de relacionarse con la UAF. La Circular N° 62 exige que ocupe un cargo de alta responsabilidad, como gerente de área, con independencia, recursos humanos y tecnológicos y acceso a todas las operaciones. La UAF no registra a condenados por lavado o sus delitos base, ni a exfuncionarios suyos antes de seis meses, y el cambio de oficial se informa en diez días hábiles. El Monitoreo AML le da su propia vista de gestión.
¿Qué información pide la debida diligencia del cliente según la Circular N° 62?
Nombre o razón social, documento de identidad o RUT con prueba de constitución, nacionalidad y profesión o giro, país de residencia, domicilio, contacto y el propósito de la relación. Se solicita antes o durante una relación permanente, en operaciones ocasionales desde USD 3.000 y ante cualquier sospecha. La ficha se actualiza al menos una vez al año, con medidas reforzadas para el alto riesgo y simplificadas para el bajo. Debida Diligencia ajusta los requisitos documentales y la intensidad a cada tipo de cliente.
¿Desde qué porcentaje se identifica al beneficiario final en Chile?
Desde el 10%. La Circular N° 62 define como beneficiario final a la persona natural que posee, directa o indirectamente, el 10% o más del capital o de los derechos a voto de una persona o estructura jurídica, y a quien, con menos, ejerce el control efectivo. Todos los sujetos obligados piden la declaración con el formulario base de la UAF y verifican lo declarado; una demora de 40 días hábiles es señal de alerta para un ROS. Scan Agent cruza a cada beneficiario final con listas y noticias.
¿Quiénes son PEP según la UAF y qué medidas exigen?
Para la Circular N° 62, son PEP los chilenos y extranjeros que desempeñan o desempeñaron funciones públicas destacadas, hasta al menos un año después del cargo, junto con su cónyuge, conviviente civil y parientes hasta el segundo grado. La lista mínima incluye, entre otros, parlamentarios, alcaldes, jueces, ministros y directivos de empresas públicas. La UAF no publica una lista de PEP: cada entidad debe detectarlas y aplicar aprobación de la alta gerencia y origen de fondos y patrimonio. Scan Agent identifica PEP en sus fuentes.
¿Cómo y cuándo se reporta una operación sospechosa a la UAF?
Sin monto mínimo ni periodicidad: en el menor tiempo posible, por el canal de la UAF y con la documentación que lo funda. Es sospechosa toda operación inusual o sin justificación económica o jurídica aparente (art. 3). El análisis debe quedar documentado y el registro de casos, también los descartados, se guarda cinco años. Avisarle al cliente es delito (arts. 6 y 7), y una coincidencia con listas de la ONU se reporta de inmediato. El Monitoreo AML alerta cuando un cliente se sale de su perfil.
¿Cada cuánto se envía el Reporte de Operaciones en Efectivo (ROE) a la UAF?
Depende del sector: los bancos lo envían cada mes; el resto del sector financiero, cada trimestre; y el sector no financiero, cada semestre, siempre en los primeros diez días hábiles del mes siguiente al período. Incluye toda operación en efectivo sobre USD 10.000 o su equivalente en pesos, también los depósitos en efectivo en las propias cuentas. Si no hubo, se envía un reporte negativo, y un ROE rechazado por errores se tiene por no cumplido. El Monitoreo AML recibe cada día las transacciones de sus sistemas centrales.
¿Qué debe contener el Manual de Prevención y Detección y cada cuánto se capacita al personal?
La Circular N° 62 pide un manual aprobado por la más alta instancia directiva, actualizado al menos cada dos años y entregado a todo el personal con constancia. Incluye la organización interna, las políticas de debida diligencia, beneficiario final y PEP, la política de riesgos, la detección y el reporte de operaciones sospechosas y la revisión de las listas de la ONU y de países de riesgo. Todos los colaboradores se capacitan una vez al año, con registro de asistentes. Compliance Agent lleva sus controles y planes de acción.
¿Qué multas aplica la UAF por incumplir la Ley 19.913?
El artículo 20 fija amonestación o multa de hasta 800 UF por incumplir instrucciones de la UAF, hasta 3.000 UF por fallar en el registro de operaciones en efectivo y hasta 5.000 UF por no reportar operaciones sospechosas. Con dos o más infracciones de la misma naturaleza en doce meses, la multa puede triplicarse, y puede alcanzar a los directores o representantes que participaron (art. 21). La UAF gradúa la sanción según la capacidad económica y la gravedad (art. 19). El Monitoreo AML deja la evidencia de cada alerta.

¿Su programa aguantaría hoy la revisión de un supervisor?

Revisamos con usted dónde está su entidad frente a esta normativa y qué le falta para dejarlo demostrado.

Hablar con un especialista

Autodiagnóstico gratuito · Chile

¿Qué tan preparada está su organización para la Ley N° 21.719?

Responda las preguntas que aplican a su organización y conozca sus hallazgos bloqueantes, sus brechas por dominio y su exposición estimada, con un plan de acción en Word.

16 dominios · 45 a 90 minutos · se guarda y se retoma Faltan 46 días para la vigencia