250–450
horas
Transcribir a mano una cartera de 850 formularios KYC. Una analista, dos o tres meses, copiando cédulas.
Un equipo de agentes de IA que lee el KYC, verifica a todas las personas del expediente y entrega dos informes del mismo dato: uno para Cumplimiento y otro para Comercial. La decisión sigue siendo de una persona.
Con ustedes, no en un escenario. Le escribimos en las próximas 48 horas para coordinar la sesión.
Para el área comercial el proceso no tiene visibilidad: el cliente ya firmó, el capital está listo, y nadie puede decir cuándo llega la aprobación ni en qué punto se detuvo el expediente. Del otro lado la incertidumbre es la misma: el oficial de cumplimiento no sabe si el formulario se leyó completo ni si se verificó a todas las personas relacionadas.
Transcribir a mano una cartera de 850 formularios KYC. Una analista, dos o tres meses, copiando cédulas.
En una sola implementación, por un bloque —el consentimiento— que no viajaba en la carga. No por riesgo. Por un campo.
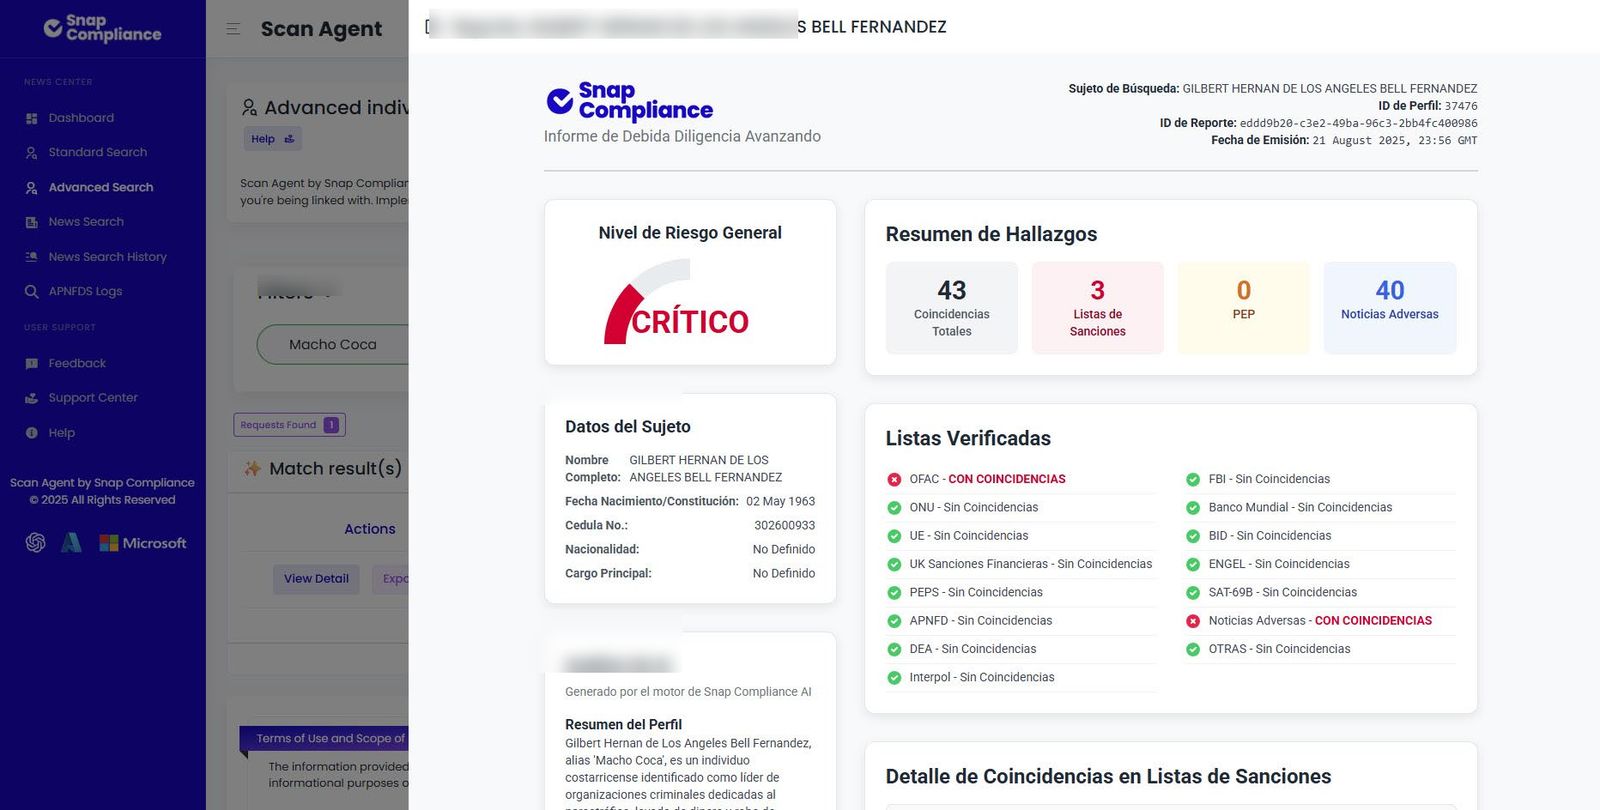
Lo que el motor ya hace en producción, a costo bajo. La pregunta es quién lee el formulario y quién decide.
Esa es la brecha que cerramos.
Invoca a cada integrante, espera y reintenta, vigila los tiempos, rutea los errores y registra cada paso en la bitácora.
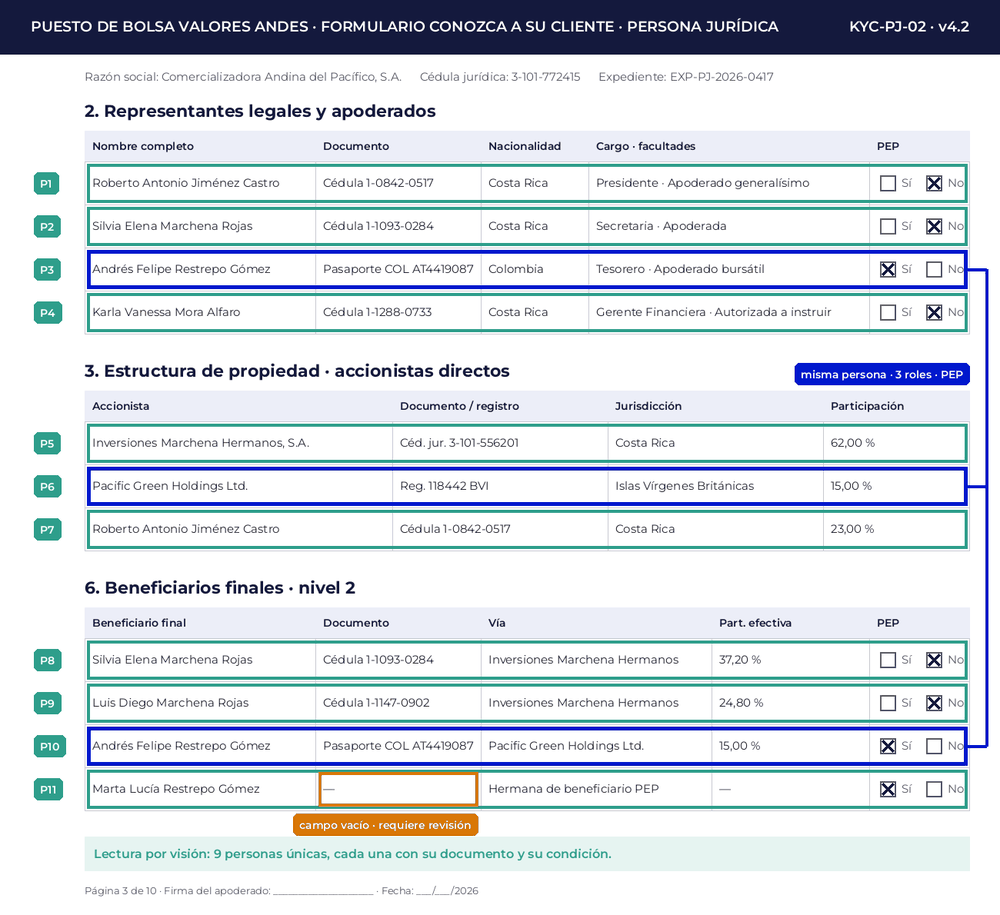
Lee cualquier formulario KYC sin plantilla previa. Extrae el grafo completo de personas —representantes, accionistas, beneficiarios finales— y marca lo que no pudo leer en lugar de inventarlo.
Convierte las verificaciones de cada persona en un solo veredicto del expediente y redacta los informes. El expediente hereda la señal más severa; nunca promedia hacia abajo.
Modelos de Anthropic sobre Amazon Bedrock AgentCore. Los agentes nunca escriben en el registro maestro.
Ningún agente cierra una alerta. Ningún agente vincula un cliente. El único paso que escribe en el registro maestro lo ejecuta un oficial de cumplimiento, con nombre y apellido.
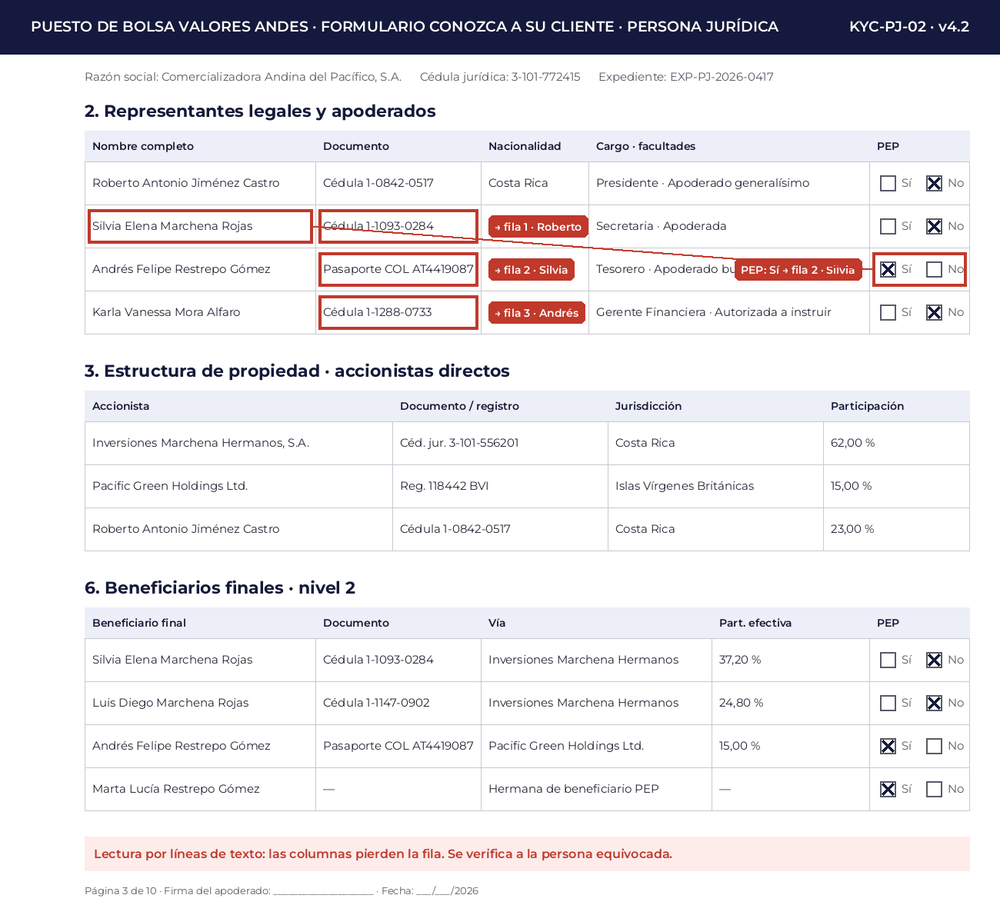
Comercializadora Andina del Pacífico, S.A. Puesto de bolsa costarricense, formulario KYC-PJ-02 v4.2, nueve personas relacionadas, dos con condición PEP. Datos ficticios con fines ilustrativos.
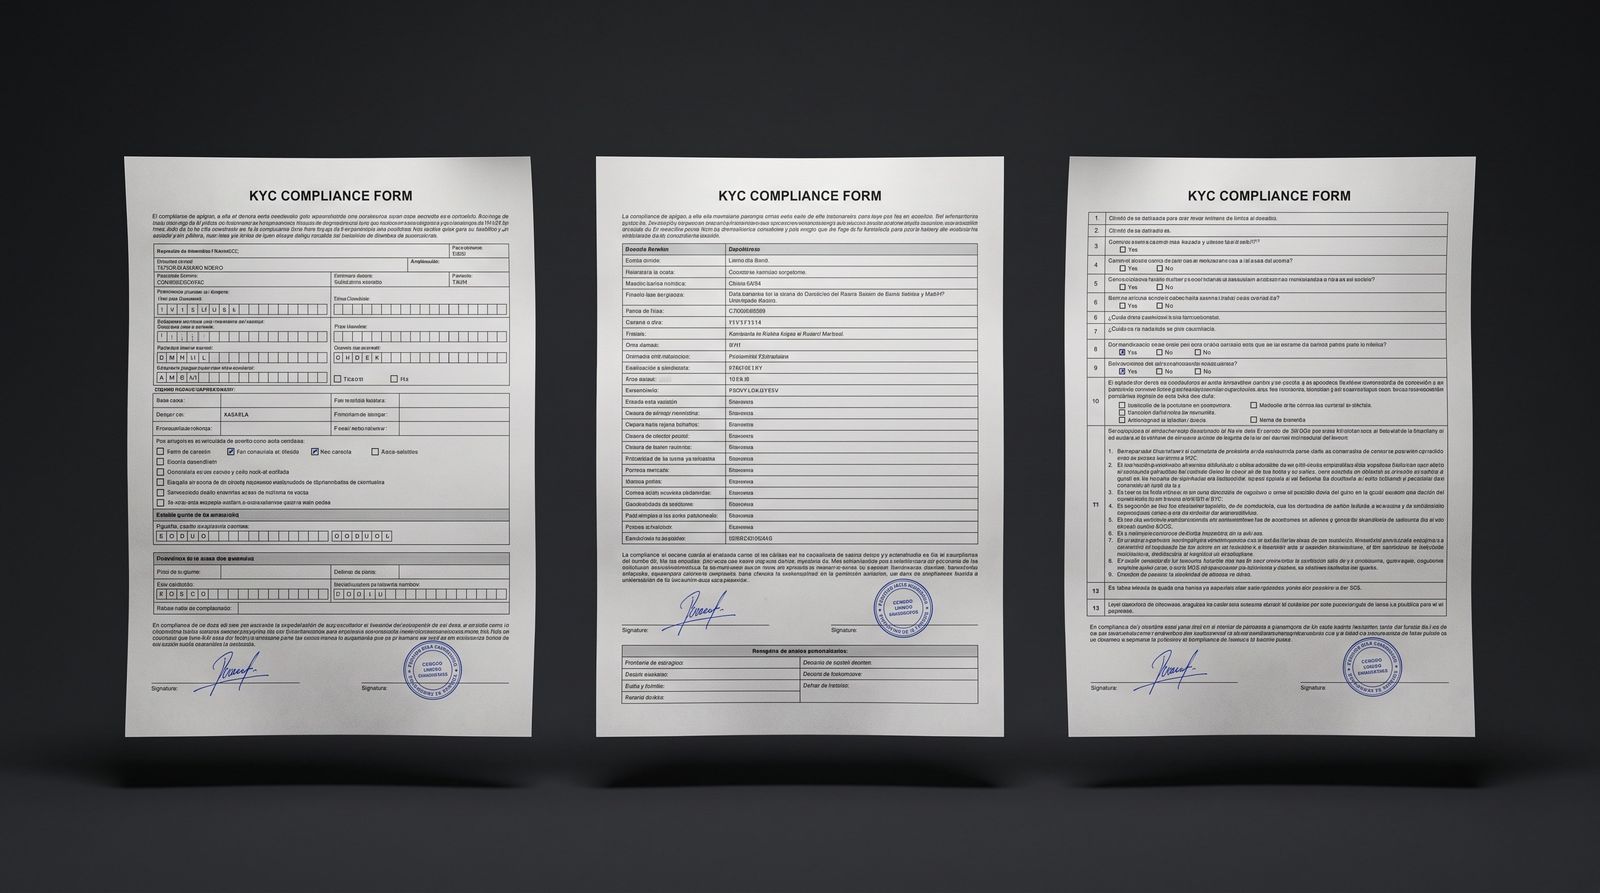
Sin plantilla, sin mapeo de campos. Nadie le dijo dónde está la cédula.
Con lectura por líneas de texto, las cédulas caen una fila abajo y la marca PEP aterriza sobre la persona equivocada. En un KYC eso no es un error de formato: es una falla de verificación.
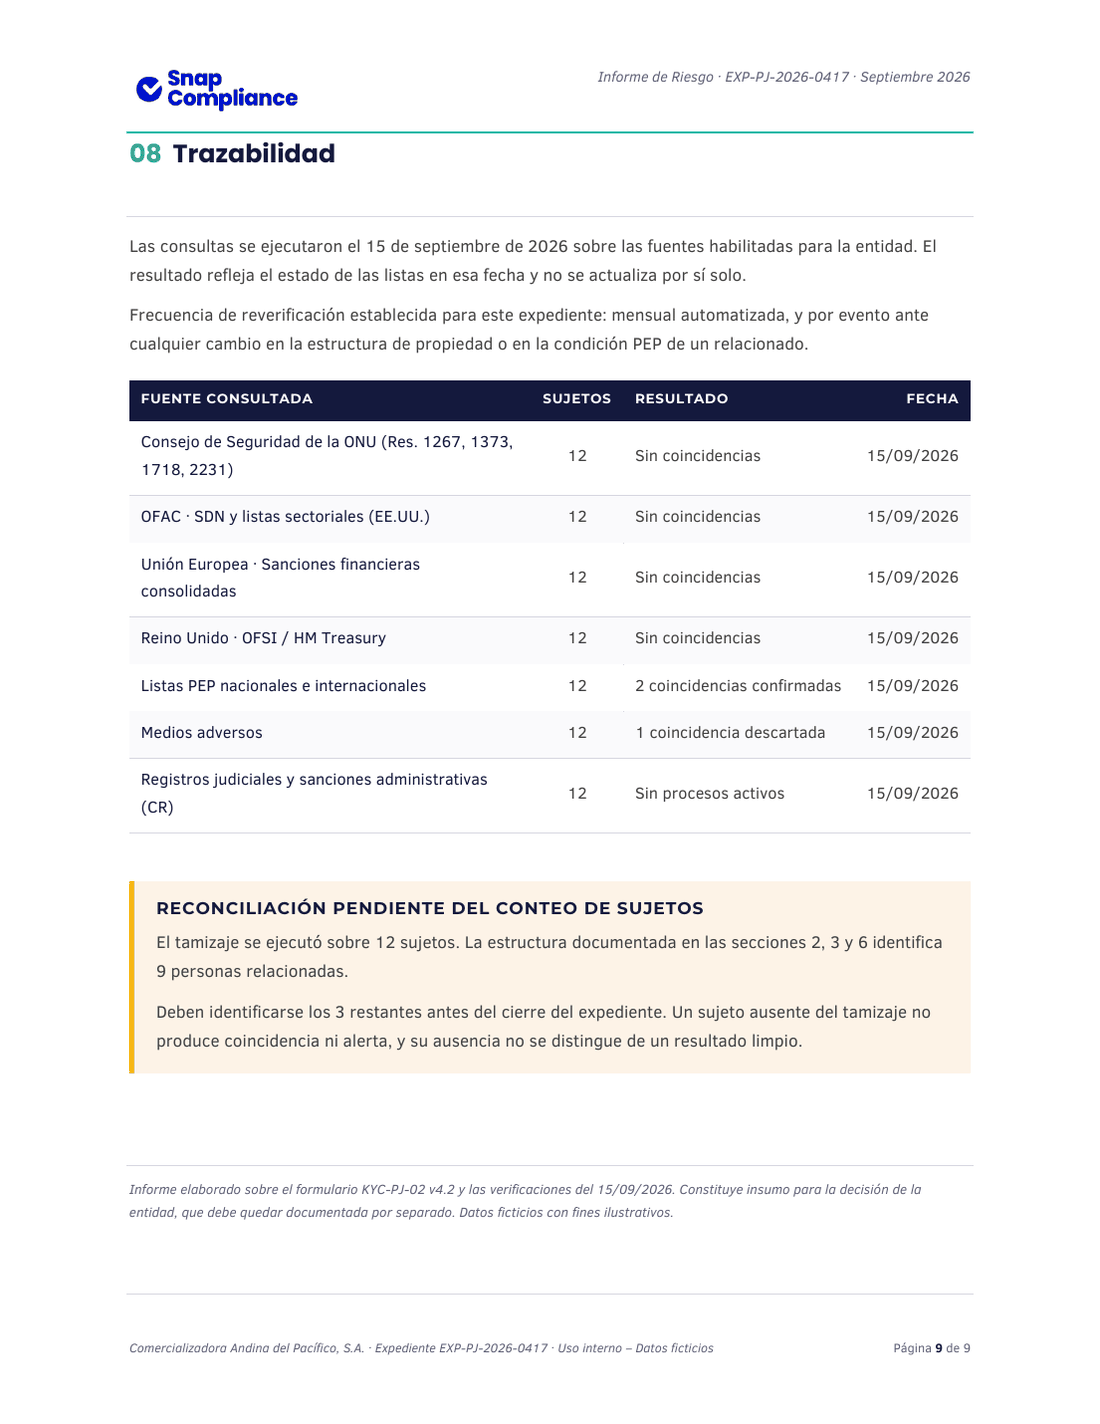
ONU, OFAC, Unión Europea, Reino Unido, listas PEP, medios adversos, registros judiciales y señales comerciales en prensa. Lo que no coincidió también queda registrado: ante el regulador vale lo mismo.
Un viceministro en funciones con el 15 % vía un vehículo en BVI y su hermana diputada. Veredicto: ESCALATE, riesgo alto, aprobación de comité antes de vincular (GAFI R.12). Y dos discrepancias del propio formulario, reportadas, no corregidas.
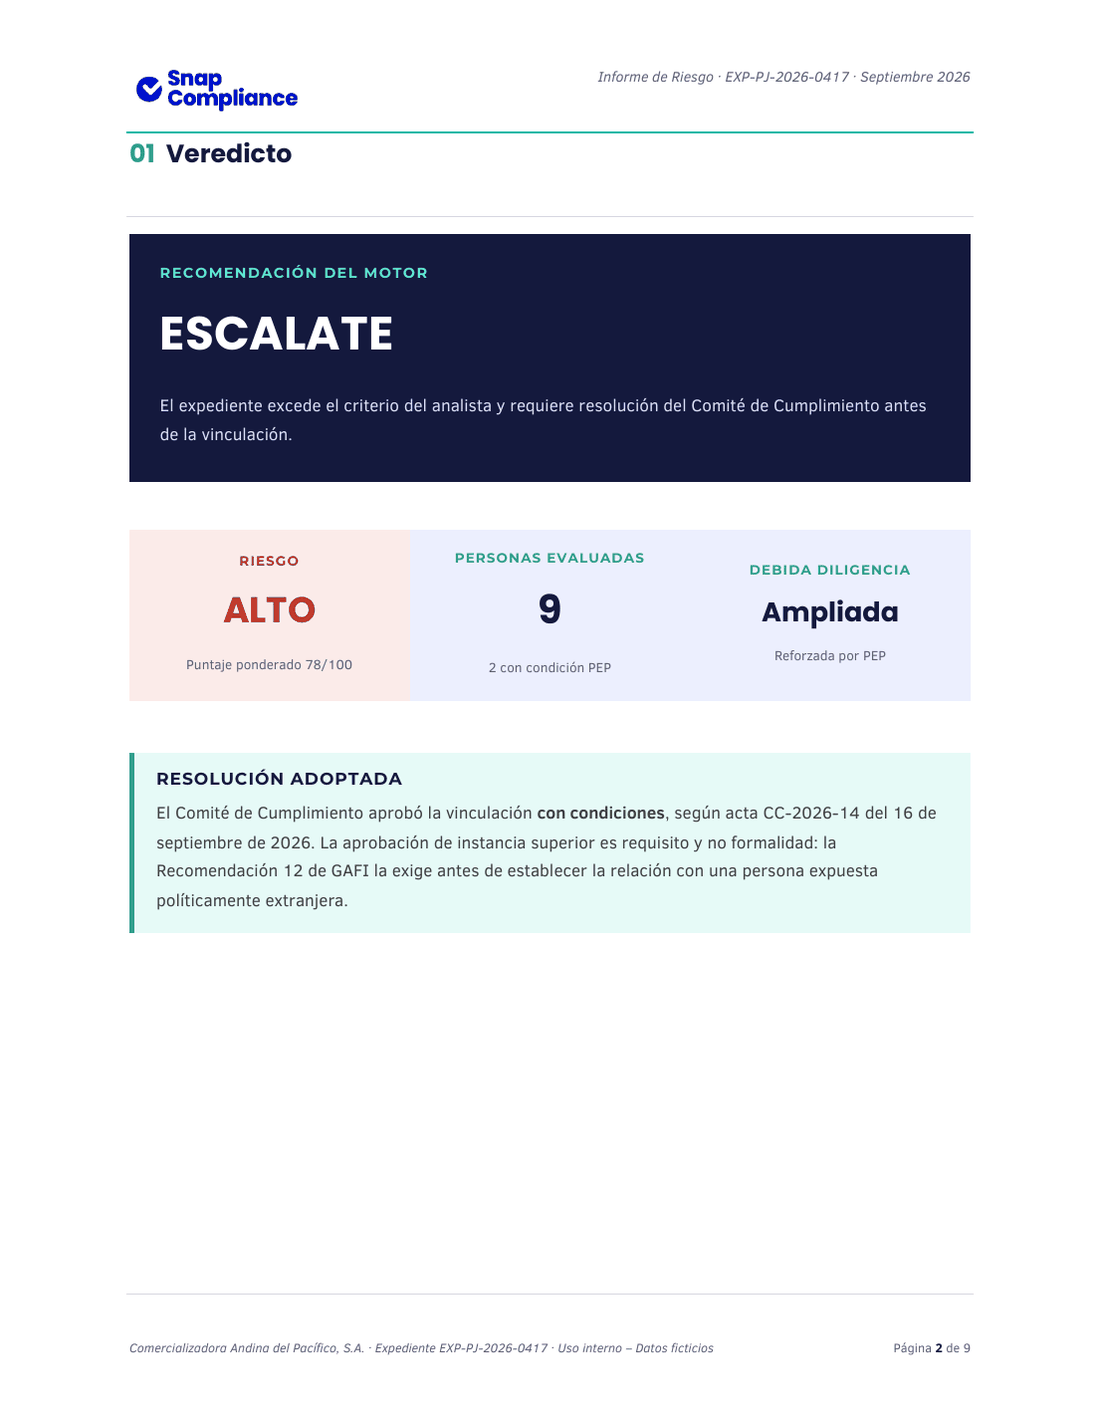
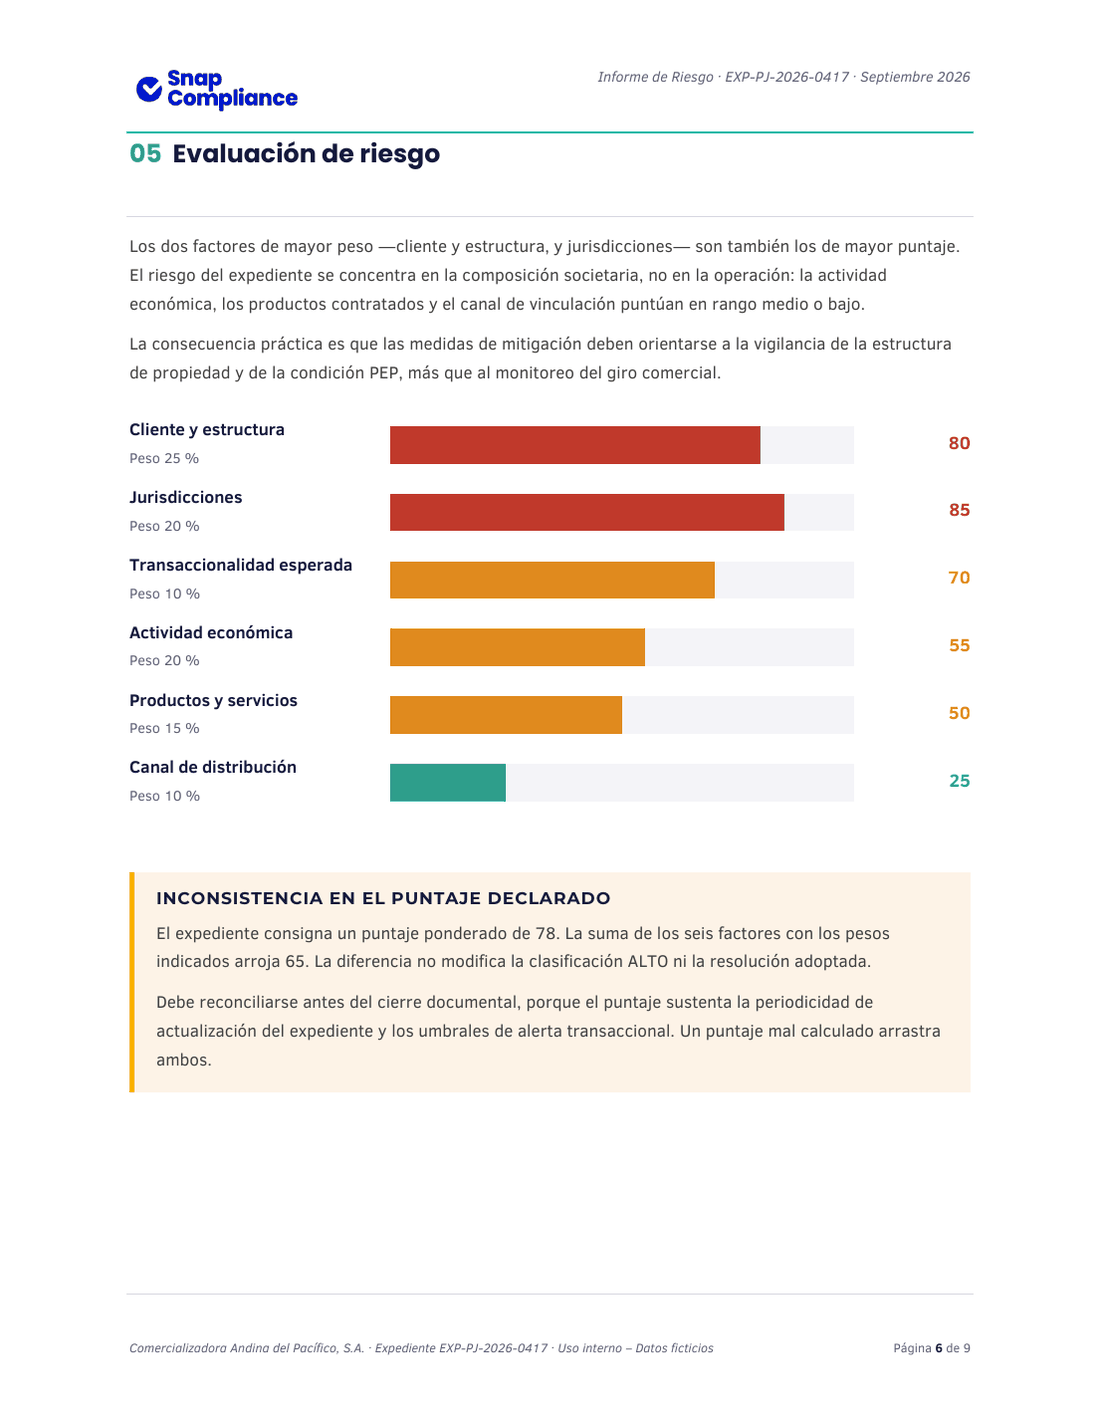
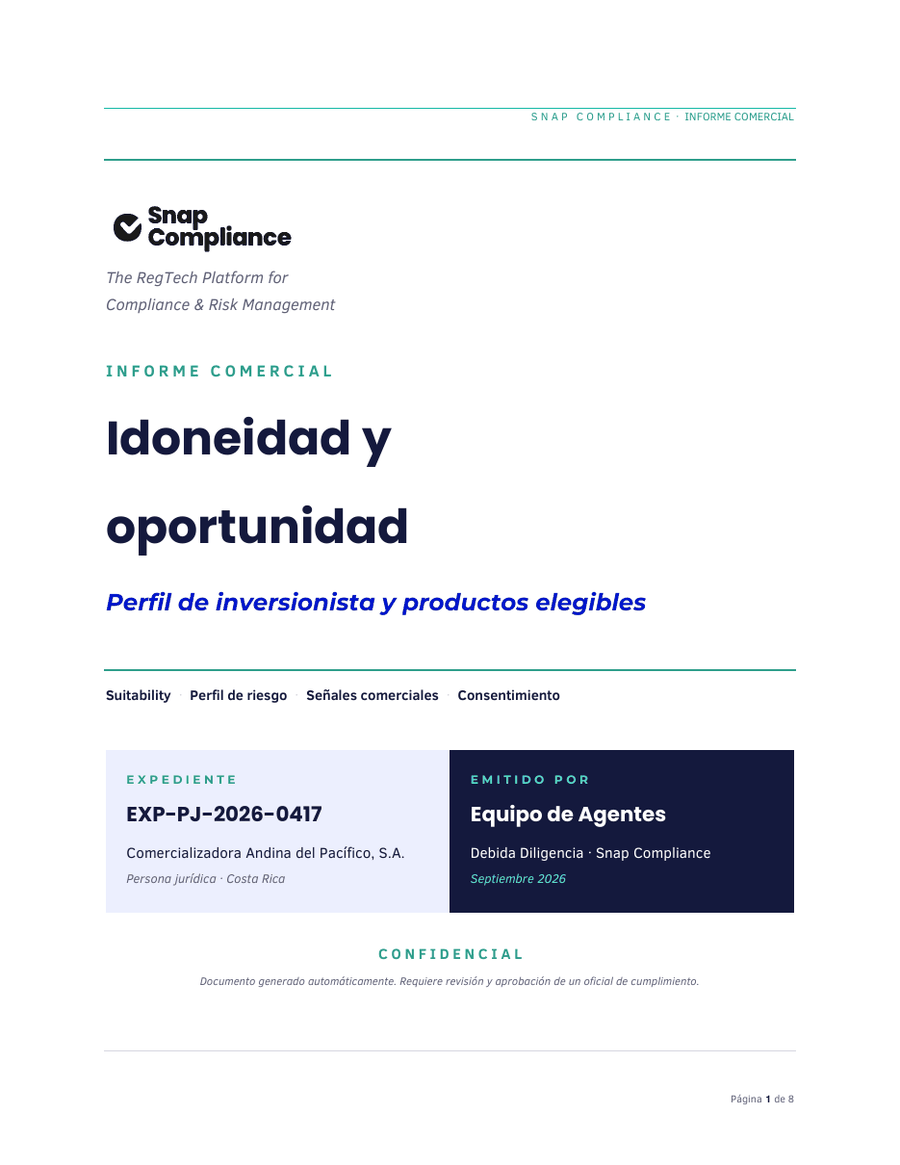
Versión A con consentimiento comercial: informe de riesgo e informe de idoneidad y oportunidad. Versión B sin consentimiento: sólo el de riesgo. El informe comercial existe únicamente si el de riesgo salió limpio y el cliente lo consintió. Ese orden es la tesis.
Ambos informes corresponden al expediente de ejemplo: personas y datos ficticios con fines ilustrativos.
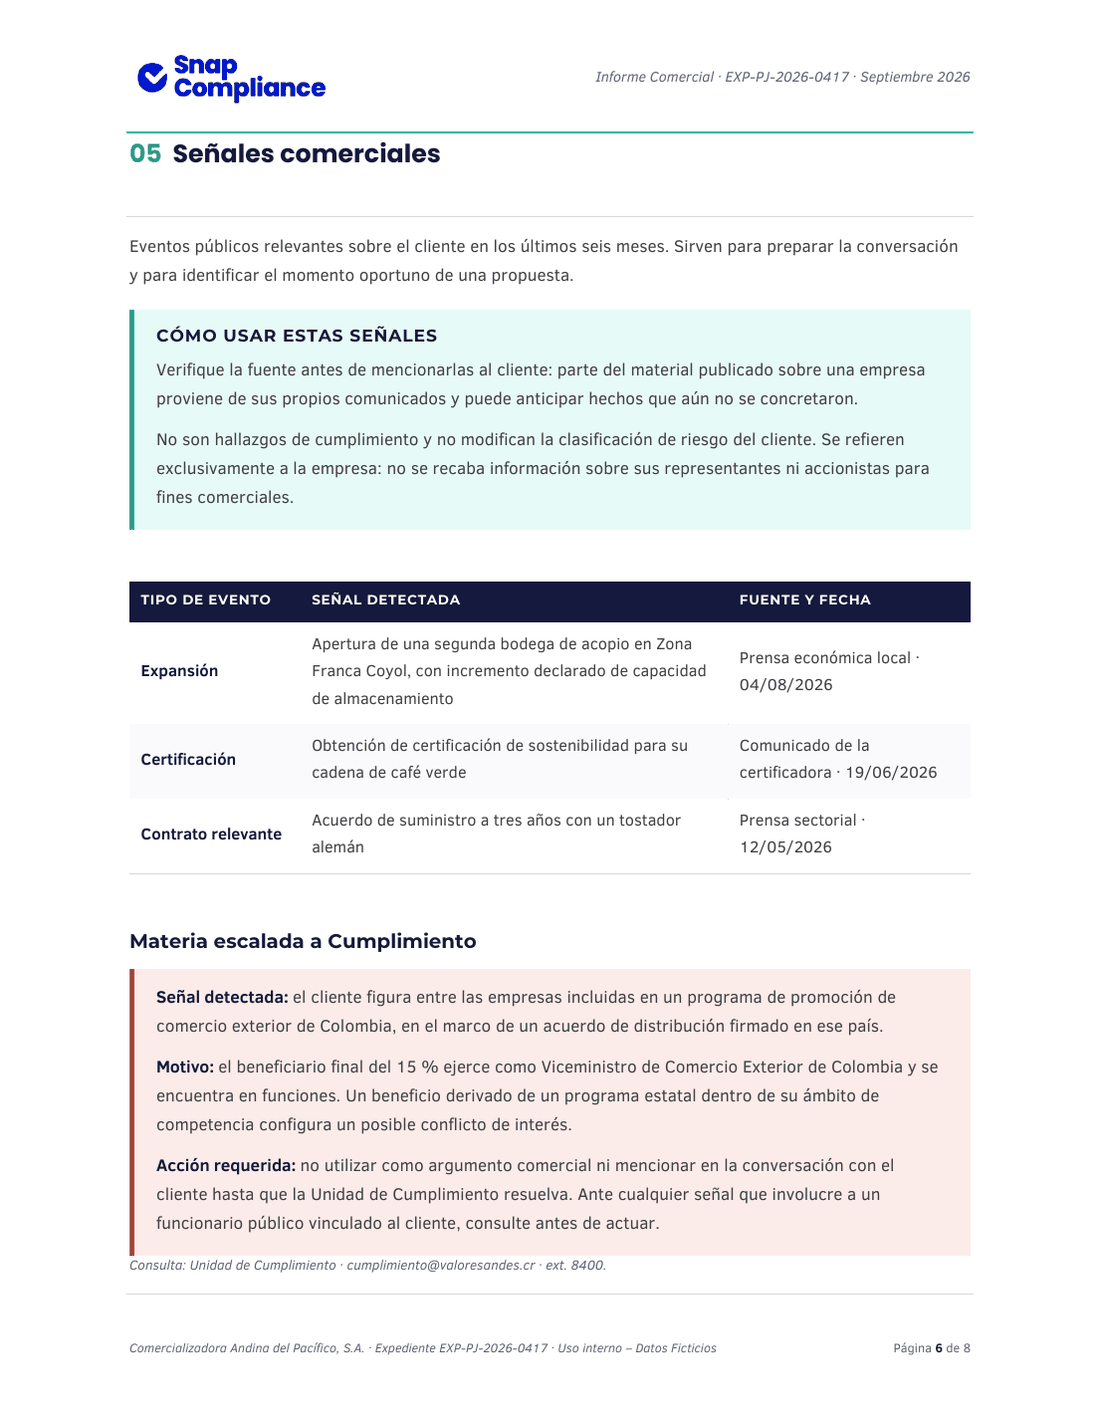
Tres señales positivas en prensa sirven para preparar la conversación comercial. Una cuarta —un programa estatal colombiano que toca al viceministro— se escaló como posible conflicto de interés y no se usa como argumento comercial hasta que la Unidad resuelva.
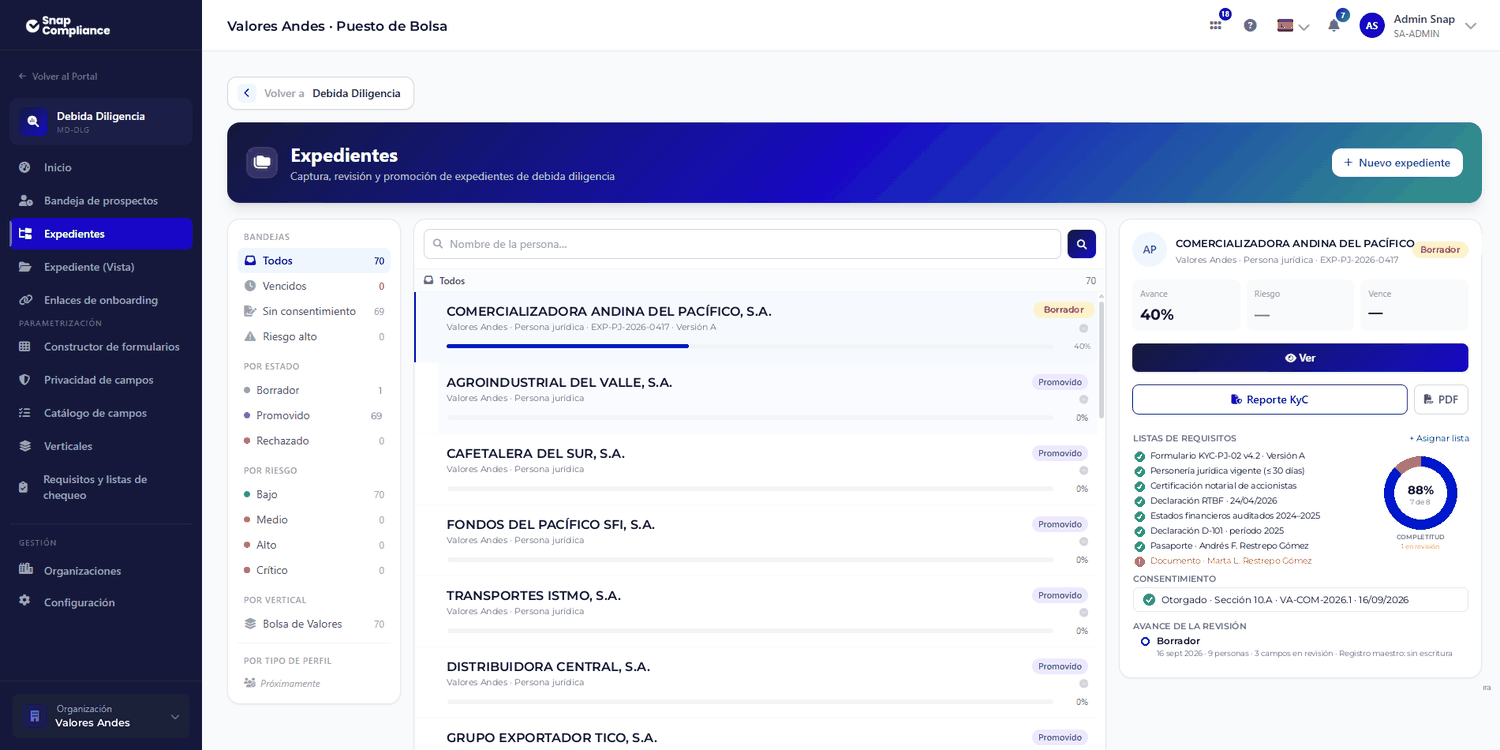
El comercial ya ve que su cliente entró, en qué estado está y qué falta. Nadie ha escrito todavía en el registro maestro.
El mismo equipo. Cambia lo que leen.
Cinco sistemas que ya operan, con sus propios usuarios, en el Compliance OS de Snap Compliance.
Lo hacemos con su propio formulario KYC, sobre un expediente de prueba y bajo un acuerdo de protección de datos.
Ir al formularioLucía
Asistente virtual · Snap Compliance
Antes de empezar
Soy Lucía, te estaré brindando asistencia por este medio y ayudarte con lo que necesites de Snap Compliance.
Tratamos tus datos conforme a las leyes y normativas aplicables.