Snap Compliance
Contáctenos

Idioma

EN ES PT
Probar gratis
Marco regulatorio · Costa Rica

Cumplimiento de la Ley 7786 en Costa Rica, con la evidencia lista para el supervisor

Para bancos, cooperativas, puestos de bolsa, operadoras de pensiones, aseguradoras y cada sujeto obligado de los artículos 14 a 15 quater: qué le exige la ley, qué norma le aplica y cómo Snap Compliance convierte esas obligaciones en un programa que funciona.

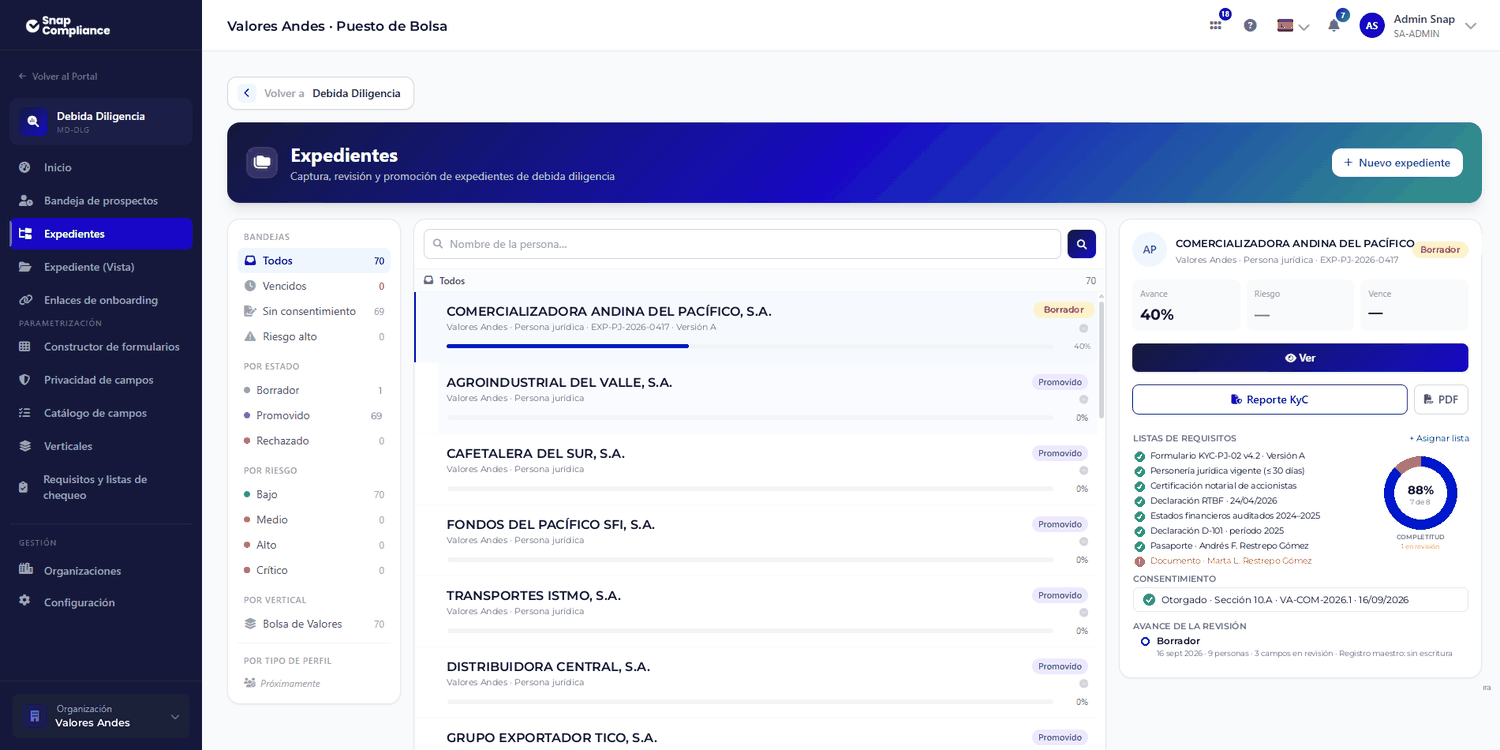
Bandeja del módulo de Debida Diligencia con la lista de requisitos y el porcentaje de completitud, datos anonimizados
Expedientes de clientes con sus requisitos —personería jurídica, certificación notarial de accionistas, declaración del RTBF— y el avance de cada uno. Debida Diligencia

En resumen

El marco en seis piezas

Ley marco

Ley 7786

Ley sobre estupefacientes, sustancias psicotrópicas, drogas de uso no autorizado, actividades conexas, legitimación de capitales y financiamiento al terrorismo. Su texto vigente es el de la reforma integral de la Ley 8204; por eso muchos la siguen llamando así.

Supervisión financiera

CONASSIF

Dirige a SUGEF, SUGEVAL, SUGESE y SUPEN, y aprueba los reglamentos que aterrizan la ley en cada mercado.

Reglamentos de prevención

CONASSIF 12-21 · SUGEF 13-19

El 12-21 rige para las entidades financieras del artículo 14 (antes se llamaba Acuerdo SUGEF 12-21). El 13-19, para los sujetos de los artículos 15 y 15 bis.

Inteligencia financiera

UIF · ICD

La Unidad de Inteligencia Financiera del ICD recibe los reportes de operaciones sospechosas: por UIF Directo, las entidades del artículo 14; por UIF Reportes, los sujetos de los artículos 15 y 15 bis.

Beneficiario final

Ley 9416 · RTBF

Las personas jurídicas declaran a sus beneficiarios finales en el Registro de Transparencia y Beneficiarios Finales, que administra el Banco Central. El umbral reglamentario es una participación del 15% o más.

Datos personales

Ley 8968 · PRODHAB

Rige el tratamiento de los datos personales que la debida diligencia recopila. La autoridad de control es la PRODHAB.

Quién está obligado

Cinco artículos, cinco regímenes

La Ley 7786 reparte a los sujetos obligados en cinco artículos. De ese artículo depende qué norma aplica y quién supervisa.

Art. 14

Entidades financieras

Las reguladas, supervisadas y fiscalizadas por SUGEF, SUGEVAL, SUPEN y SUGESE, más todas las empresas de los grupos financieros que esos órganos supervisan.

Norma de prevención
Acuerdo CONASSIF 12-21
Supervisa
SUGEF · SUGEVAL · SUGESE · SUPEN

Art. 15

Actividades financieras fuera del sistema supervisado

Canje de dinero y transferencias; cheques de viajero y giros postales; transferencias sistemáticas sustanciales de fondos; administración de recursos, incluidos fideicomisos, por quien no es intermediario financiero; remesas al exterior; y emisores y operadores de tarjetas de crédito. Se inscriben ante SUGEF, y la inscripción no es una autorización para operar.

Norma de prevención
Acuerdo SUGEF 13-19 · Acuerdo SUGEF 11-18
Supervisa
SUGEF

Art. 15 bis

Actividades y profesiones no financieras designadas (APNFD)

Casinos; compraventa profesional y habitual de inmuebles; comercio de metales y piedras preciosas; organizaciones sin fines de lucro que envían o reciben dinero de jurisdicciones de riesgo; abogados, notarios y contadores cuando actúan para clientes en compraventa de inmuebles, administración de activos o compraventa de personas jurídicas; proveedores de servicios fiduciarios; quienes otorgan facilidades crediticias; y casas de empeño.

Norma de prevención
Acuerdo SUGEF 13-19 · DE 41016-MP-MH-MSP-MJP
Supervisa
SUGEF

Art. 15 ter

Notarios

Cuando intervienen en compraventa de inmuebles, administran activos del cliente o participan en la compraventa de personas jurídicas, los supervisa el Área de Prevención de la Dirección Nacional de Notariado.

Norma de prevención
DE 41016-MP-MH-MSP-MJP · DE 40959-MJP
Supervisa
Dirección Nacional de Notariado

Art. 15 quater

Proveedores de servicios de activos virtuales

Quienes, como negocio, intercambian activos virtuales por dinero o entre sí, los transfieren, los custodian o prestan servicios ligados a su emisión u oferta. La Ley 10961 los incorporó: se inscriben ante SUGEF, documentan su evaluación de riesgos y aplican debida diligencia, controles sobre transferencias y reporte de operaciones sospechosas. CONASSIF fija por reglamento las condiciones de detalle.

Norma de prevención
Ley 10961
Supervisa
SUGEF

Por sector

Qué le toca a cada sector

La ley obliga por actividad, no por industria: el artículo que le aplica a su entidad define qué norma cumple y quién la supervisa.

Art. 14

Bancos, financieras y mutuales

Bancos comerciales del Estado, bancos creados por leyes especiales, bancos privados, empresas financieras no bancarias y asociaciones mutualistas de ahorro y préstamo son entidades del artículo 14 que supervisa SUGEF.

  • Aplican el CONASSIF 12-21: comité de cumplimiento presidido por un miembro del órgano de dirección, oficial de cumplimiento titular y adjunto, auditoría interna con programa anual y auditoría externa anual de LC/FT/FPADM.
  • Registran las operaciones en efectivo y las transferencias desde o hacia el exterior de US$10.000 o más —solas o sumadas en el mes calendario— y las reportan a SUGEF dentro de los 20 días naturales siguientes al cierre de cada mes.
  • Alimentan el Centro de Información Conozca a su Cliente (CICAC) de SUGEF y, con autorización del cliente, lo consultan para su debida diligencia.
  • Antes de habilitarle servicios a quien realiza una actividad de los artículos 15, 15 bis o 15 quater, verifican que esté inscrito ante SUGEF, y no pueden mantener la relación si la inscripción no está vigente: la ley lo sanciona con multa del 0,5% al 2% del patrimonio.
  • En un grupo o conglomerado financiero, las obligaciones alcanzan a todas sus empresas, que pueden compartir una oficialía de cumplimiento corporativa.
Norma de prevención
CONASSIF 12-21 · Ley 7786
Supervisa
SUGEF

Soluciones para el sector

Art. 14

Mercado de valores

Puestos de bolsa, sociedades administradoras de fondos de inversión y demás entidades que fiscaliza SUGEVAL son sujetos del artículo 14.

  • Aplican el CONASSIF 12-21 bajo la supervisión de SUGEVAL: el mismo reglamento que rige para un banco, con comité de cumplimiento, oficial titular y adjunto y auditorías interna y externa.
  • Su monitoreo alerta cuando lo que transa un cliente supera su perfil declarado y, cuando aplica, cuando no es congruente con su capacidad de inversión.
  • En los fondos no financieros y de capital de riesgo, la debida diligencia de las personas vinculadas con el fondo —inquilinos, vendedores o compradores de sus activos, constructoras, entre otros— sigue lineamientos específicos de SUGEVAL.
  • Si reciben los recursos de sus clientes en cuentas de entidades supervisadas por SUGEF, su oficial de cumplimiento puede pedir a su homólogo la información de las operaciones en efectivo de US$10.000 o más, para cumplir con su propio reporte.
Norma de prevención
CONASSIF 12-21 · Ley 7732
Supervisa
SUGEVAL

Art. 14

Operadoras de pensiones

Las operadoras de pensiones complementarias, que supervisa SUPEN, son entidades del artículo 14.

  • Aplican el CONASSIF 12-21 bajo la supervisión de SUPEN, con comité de cumplimiento, oficial titular y adjunto y auditorías interna y externa, como el resto del artículo 14.
  • Clasifican a cada cliente al menos en riesgo alto, medio o bajo, y actualizan su información según ese riesgo, a más tardar cada 60 meses.
  • Si reciben los recursos de sus clientes en cuentas de entidades supervisadas por SUGEF, su oficial de cumplimiento puede pedir a su homólogo la información de las operaciones en efectivo de US$10.000 o más, para cumplir con su propio reporte.
Norma de prevención
CONASSIF 12-21 · Ley 7523
Supervisa
SUPEN

Art. 14

Seguros

Aseguradoras, reaseguradoras e intermediarios son entidades del artículo 14, con reglas propias de SUGESE.

  • Aplican el CONASSIF 12-21 junto con los lineamientos diferenciados de SUGESE (Acuerdo SGS-A-0091-2022), que en lo específico priman sobre la regla general. Son intermediarios los agentes, las sociedades agencias y las sociedades corredoras de seguros.
  • El cliente es el tomador, el asegurado y el beneficiario. La identidad del beneficiario se verifica, a más tardar, antes de pagar el beneficio.
  • Una prima anual menor a USD 1.000 o una prima única menor a USD 2.500 es un ejemplo de menor riesgo. Los seguros de vida ligados a fondos de inversión o de prima única con rentabilidad obligan a valorar diligencia reforzada.
  • La aseguradora reporta a SUGESE las operaciones en efectivo y las transferencias con el exterior que sumen US$10.000 o más en el mes, incluidas las que pasan por sus intermediarios. Los intermediarios pueden designar, de forma excepcional y según su análisis de riesgo, un enlace de cumplimiento en lugar del oficial.
Norma de prevención
CONASSIF 12-21 · SUGESE SGS-A-0091-2022
Supervisa
SUGESE

Soluciones para el sector

Arts. 14 · 15 bis

Cooperativas y asociaciones solidaristas

Que SUGEF supervise o no a una cooperativa cambia la norma que le aplica, pero no la libra de la prevención.

  • SUGEF supervisa a las cooperativas de ahorro y crédito abiertas con activos totales netos de ₡40.000 millones o más. A ellas les rige el CONASSIF 12-21, como a cualquier entidad del artículo 14.
  • Las de ahorro y crédito que SUGEF no supervisa y las de servicios múltiples que otorgan crédito deben inscribirse ante SUGEF por el artículo 15 bis y cumplir el SUGEF 13-19, aunque presten solo a sus asociados. Quedan fuera si su transaccionalidad promedio mensual de los últimos doce meses no supera USD 5.000.
  • Las asociaciones solidaristas están exentas de la supervisión prudencial de SUGEF, pero no de la inscripción: deben inscribirse si tienen créditos activos con quien no es asociado —un exasociado con saldo pendiente cuenta— y superan ese mismo umbral.
  • El INFOCOOP vigila a las cooperativas en lo cooperativo; en prevención de la legitimación de capitales, el supervisor es SUGEF.
Norma de prevención
CONASSIF 12-21 · SUGEF 11-18 · SUGEF 13-19
Supervisa
SUGEF

Arts. 15 bis · 15 ter

Inmobiliario

La compraventa profesional y habitual de inmuebles es una actividad del artículo 15 bis, sin monto mínimo para quedar obligado.

  • Se inscriben ante SUGEF y cumplen el SUGEF 13-19 quienes compran y venden inmuebles de forma profesional y habitual, incluidos corredores, intermediarios, promotores y desarrolladores de proyectos inmobiliarios. «Habitual» es continuidad o repetición de actos en doce meses.
  • Abogados y contadores que preparan o ejecutan compraventas de inmuebles para sus clientes también se inscriben ante SUGEF.
  • Los notarios responden ante la Dirección Nacional de Notariado. Cuando la transacción es de US$10.000 o más, el notario recaba del cliente que paga una declaración jurada en escritura pública sobre el origen lícito de los fondos.
  • Los inscritos reportan a SUGEF las operaciones de US$10.000 o más, salvo los pagos que financia una entidad supervisada y que esta gira directamente al vendedor, como un crédito hipotecario.
Norma de prevención
SUGEF 11-18 · SUGEF 13-19 · DE 41016
Supervisa
SUGEF · Dirección Nacional de Notariado

Arts. 15 · 15 bis · 15 quater

Sector real

Ninguna empresa está obligada por su giro: lo está solo si realiza una actividad de los artículos 15, 15 bis o 15 quater.

  • Las actividades que más tocan al sector real: prestar dinero, dar arrendamiento con opción de compra o hacer factoreo de forma organizada y habitual, por encima de USD 5.000 mensuales en promedio; comerciar metales o piedras preciosas o productos que los contengan, como las joyerías; operar casas de empeño o casinos; comprar y vender inmuebles de forma habitual; y emitir tarjetas de crédito propias.
  • Vender a plazo los bienes propios —productos, insumos, electrodomésticos, equipos de cómputo— no es una facilidad crediticia según el SUGEF 11-18, así que por sí solo no obliga a inscribirse.
  • A toda persona jurídica le aplican el Registro de Transparencia y Beneficiarios Finales y la Ley 9699, que la hace penalmente responsable también por legitimación de capitales. Y un banco no le habilita servicios a quien realiza una actividad del artículo 15 o 15 bis sin estar inscrito.
Norma de prevención
Ley 9416 · Ley 9699 · SUGEF 11-18

Si su entidad se inscribe ante SUGEF

SUGEF la clasifica como Tipo 1, 2 o 3 según su tamaño, sus clientes, su actividad, su transaccionalidad, sus instrumentos de pago y su exposición geográfica. El Tipo 1 designa un oficial de cumplimiento y se somete a auditoría externa; los Tipos 2 y 3 designan una persona de enlace. La evaluación de riesgo propia se repite cada año, cada dos o cada tres años, según el tipo.

Cómo lo resolvemos

De la norma a la evidencia que pide el supervisor

Leer la norma es el primer paso. Lo que revisa un supervisor es un programa que funcione y deje evidencia.

Programa Fortaleza AML

Implementamos con su equipo el programa de prevención —tecnología, capacitación y documentación— y ordenamos la evidencia para el supervisor. La entidad que completa el programa recibe el sello Fortaleza AML. Es un sello de Snap Compliance, no una certificación.

Toolkit de Debida Diligencia · Costa Rica

17 archivos editables construidos sobre la Ley 7786 y su reglamento, CONASSIF 12-21, CONASSIF 11-21 y SUGEF 13-19: matriz de debida diligencia, expediente del cliente, gobierno, control, terceros y capacitación.

Ver el toolkit

Compliance OS

Screening de clientes y beneficiarios finales en listas y noticias, matrices de riesgo y monitoreo AML en una sola plataforma. Su equipo decide; la plataforma hace el trabajo pesado.

Ver la plataforma

La plataforma por dentro

Lo que encontrará en Snap Compliance

Así sigue Snap Compliance el riesgo de su cartera, cierre a cierre: de la foto completa al cliente que se movió y el porqué de cada cambio.

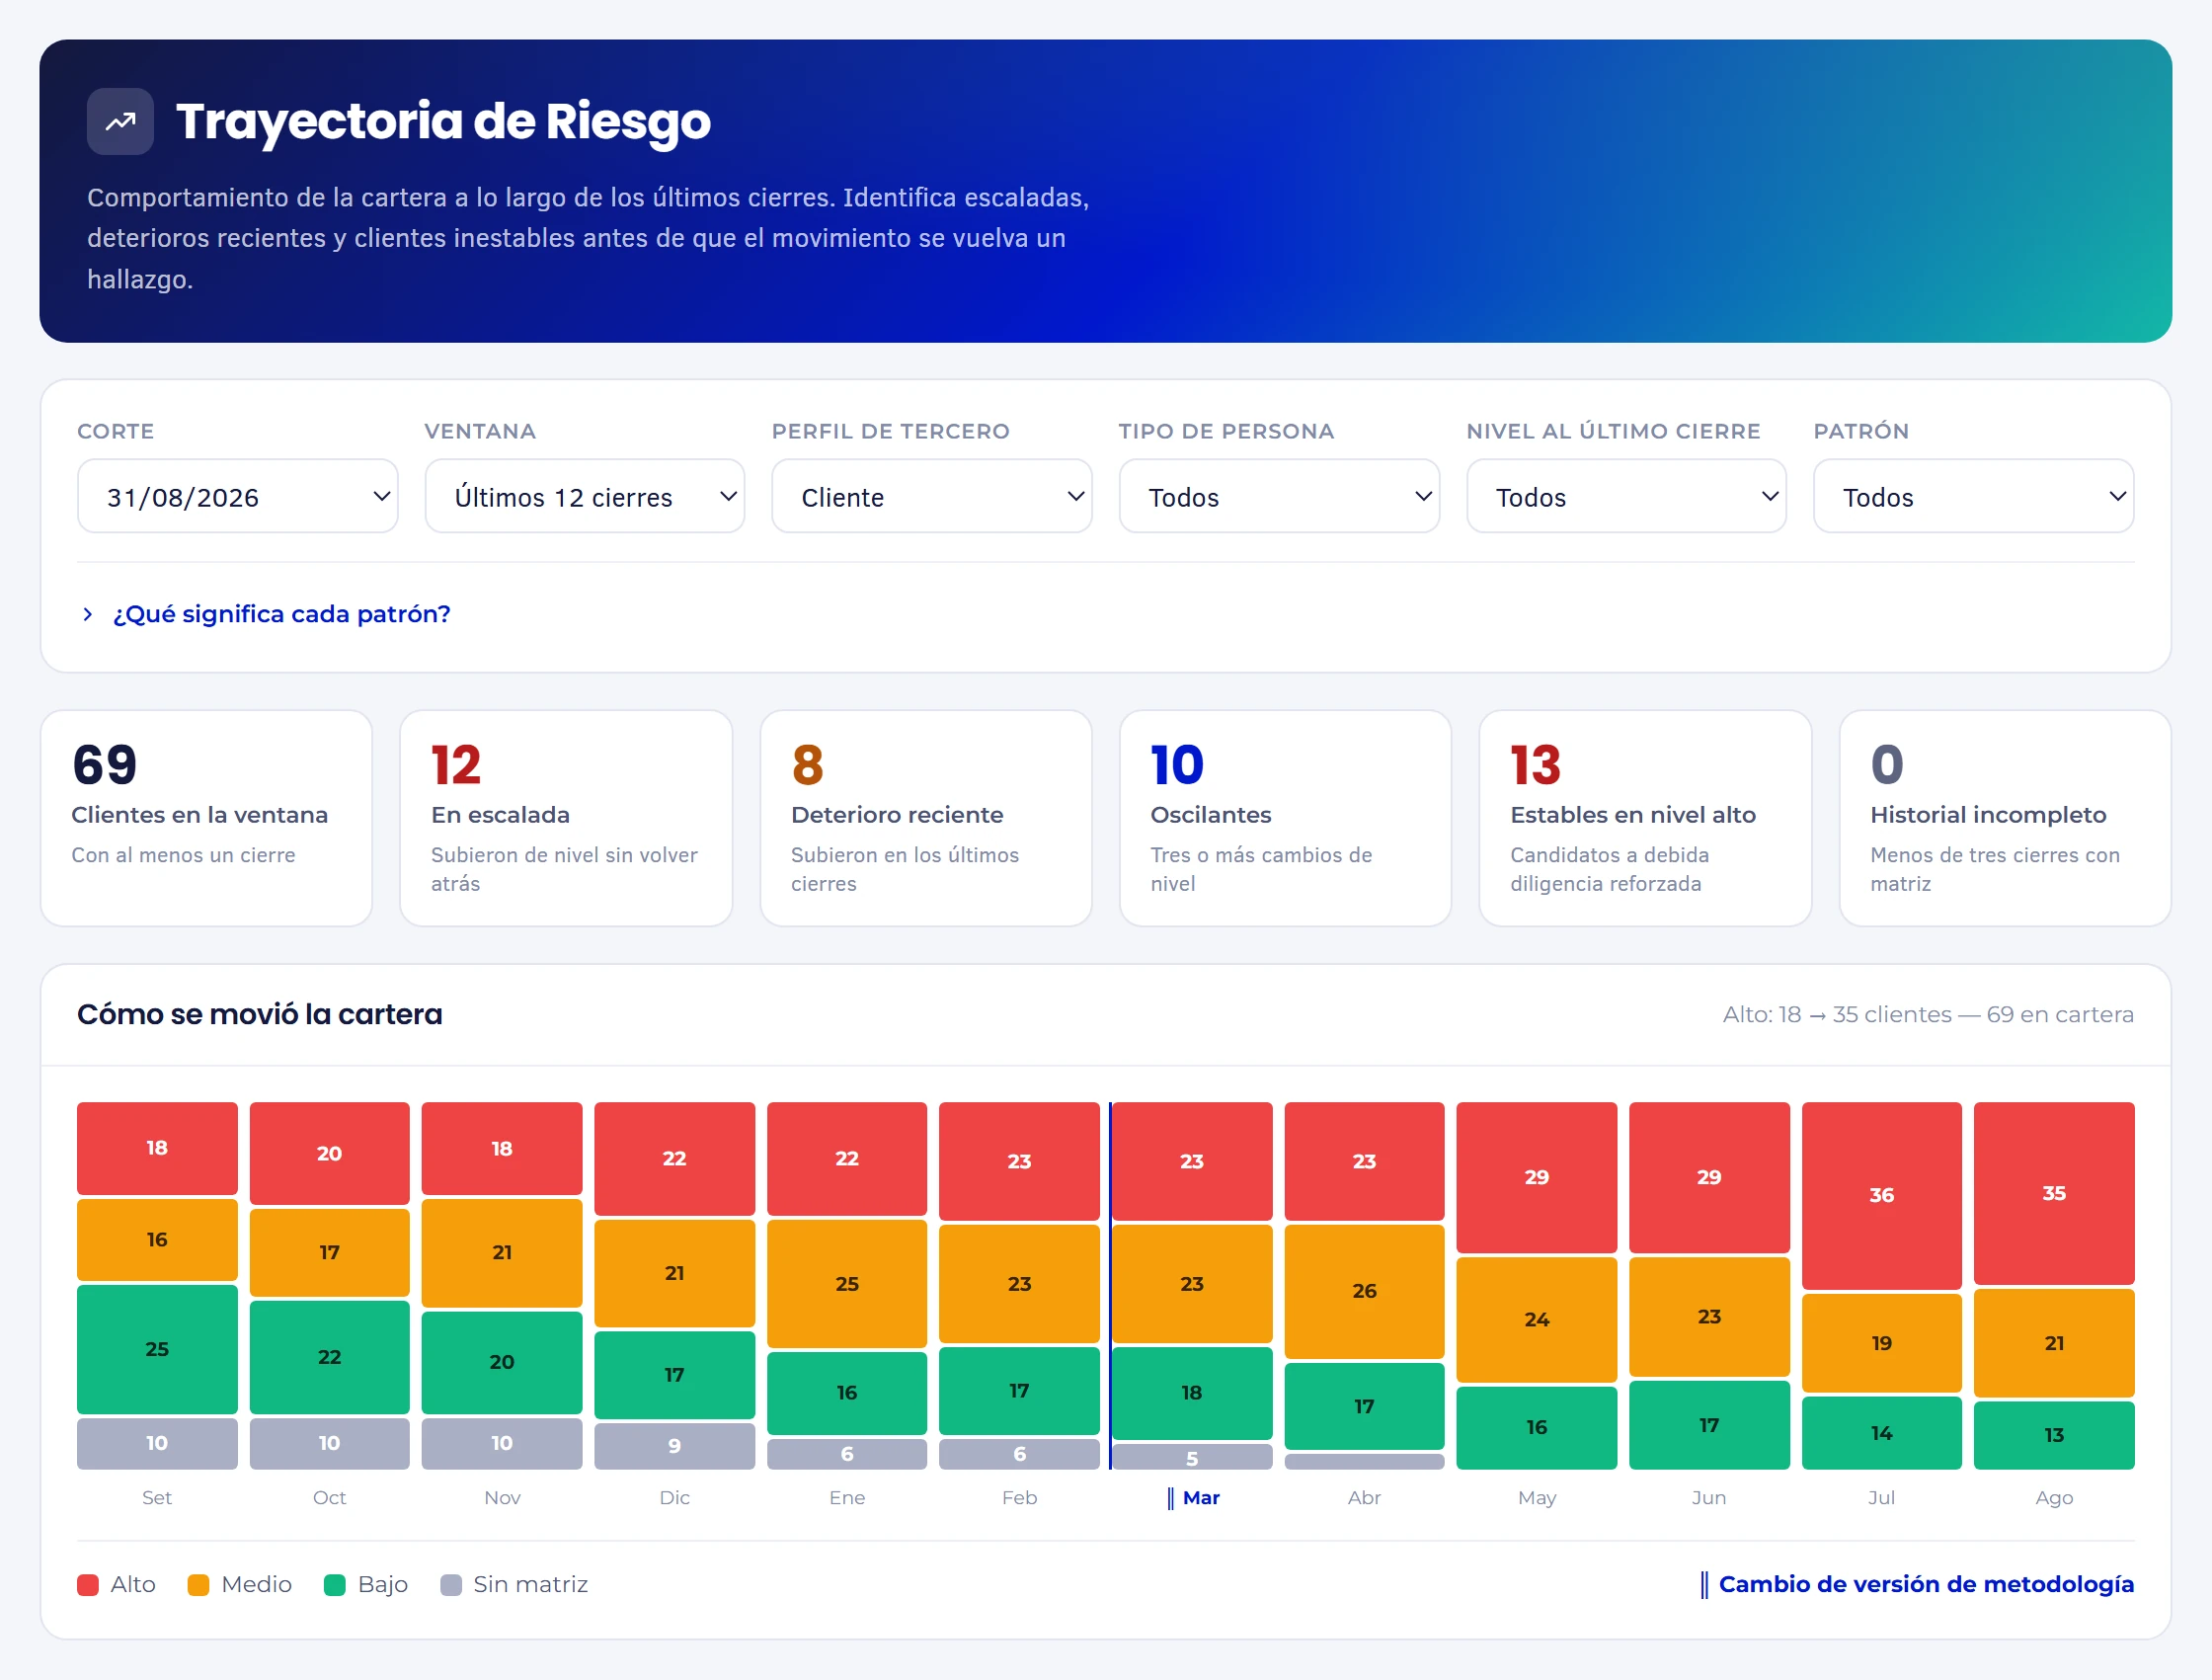
Trayectoria de Riesgo: clientes en escalada, con deterioro reciente, oscilantes y estables en nivel alto, y la cartera por nivel de riesgo en doce cierres Ver la pantalla completa (se abre en otra pestaña)

Cómo se movió su cartera

Doce cierres de la matriz de riesgo en una sola vista: cuántos clientes pasaron a riesgo alto, cuántos escalan sin volver atrás y desde qué cierre rige una metodología nueva.

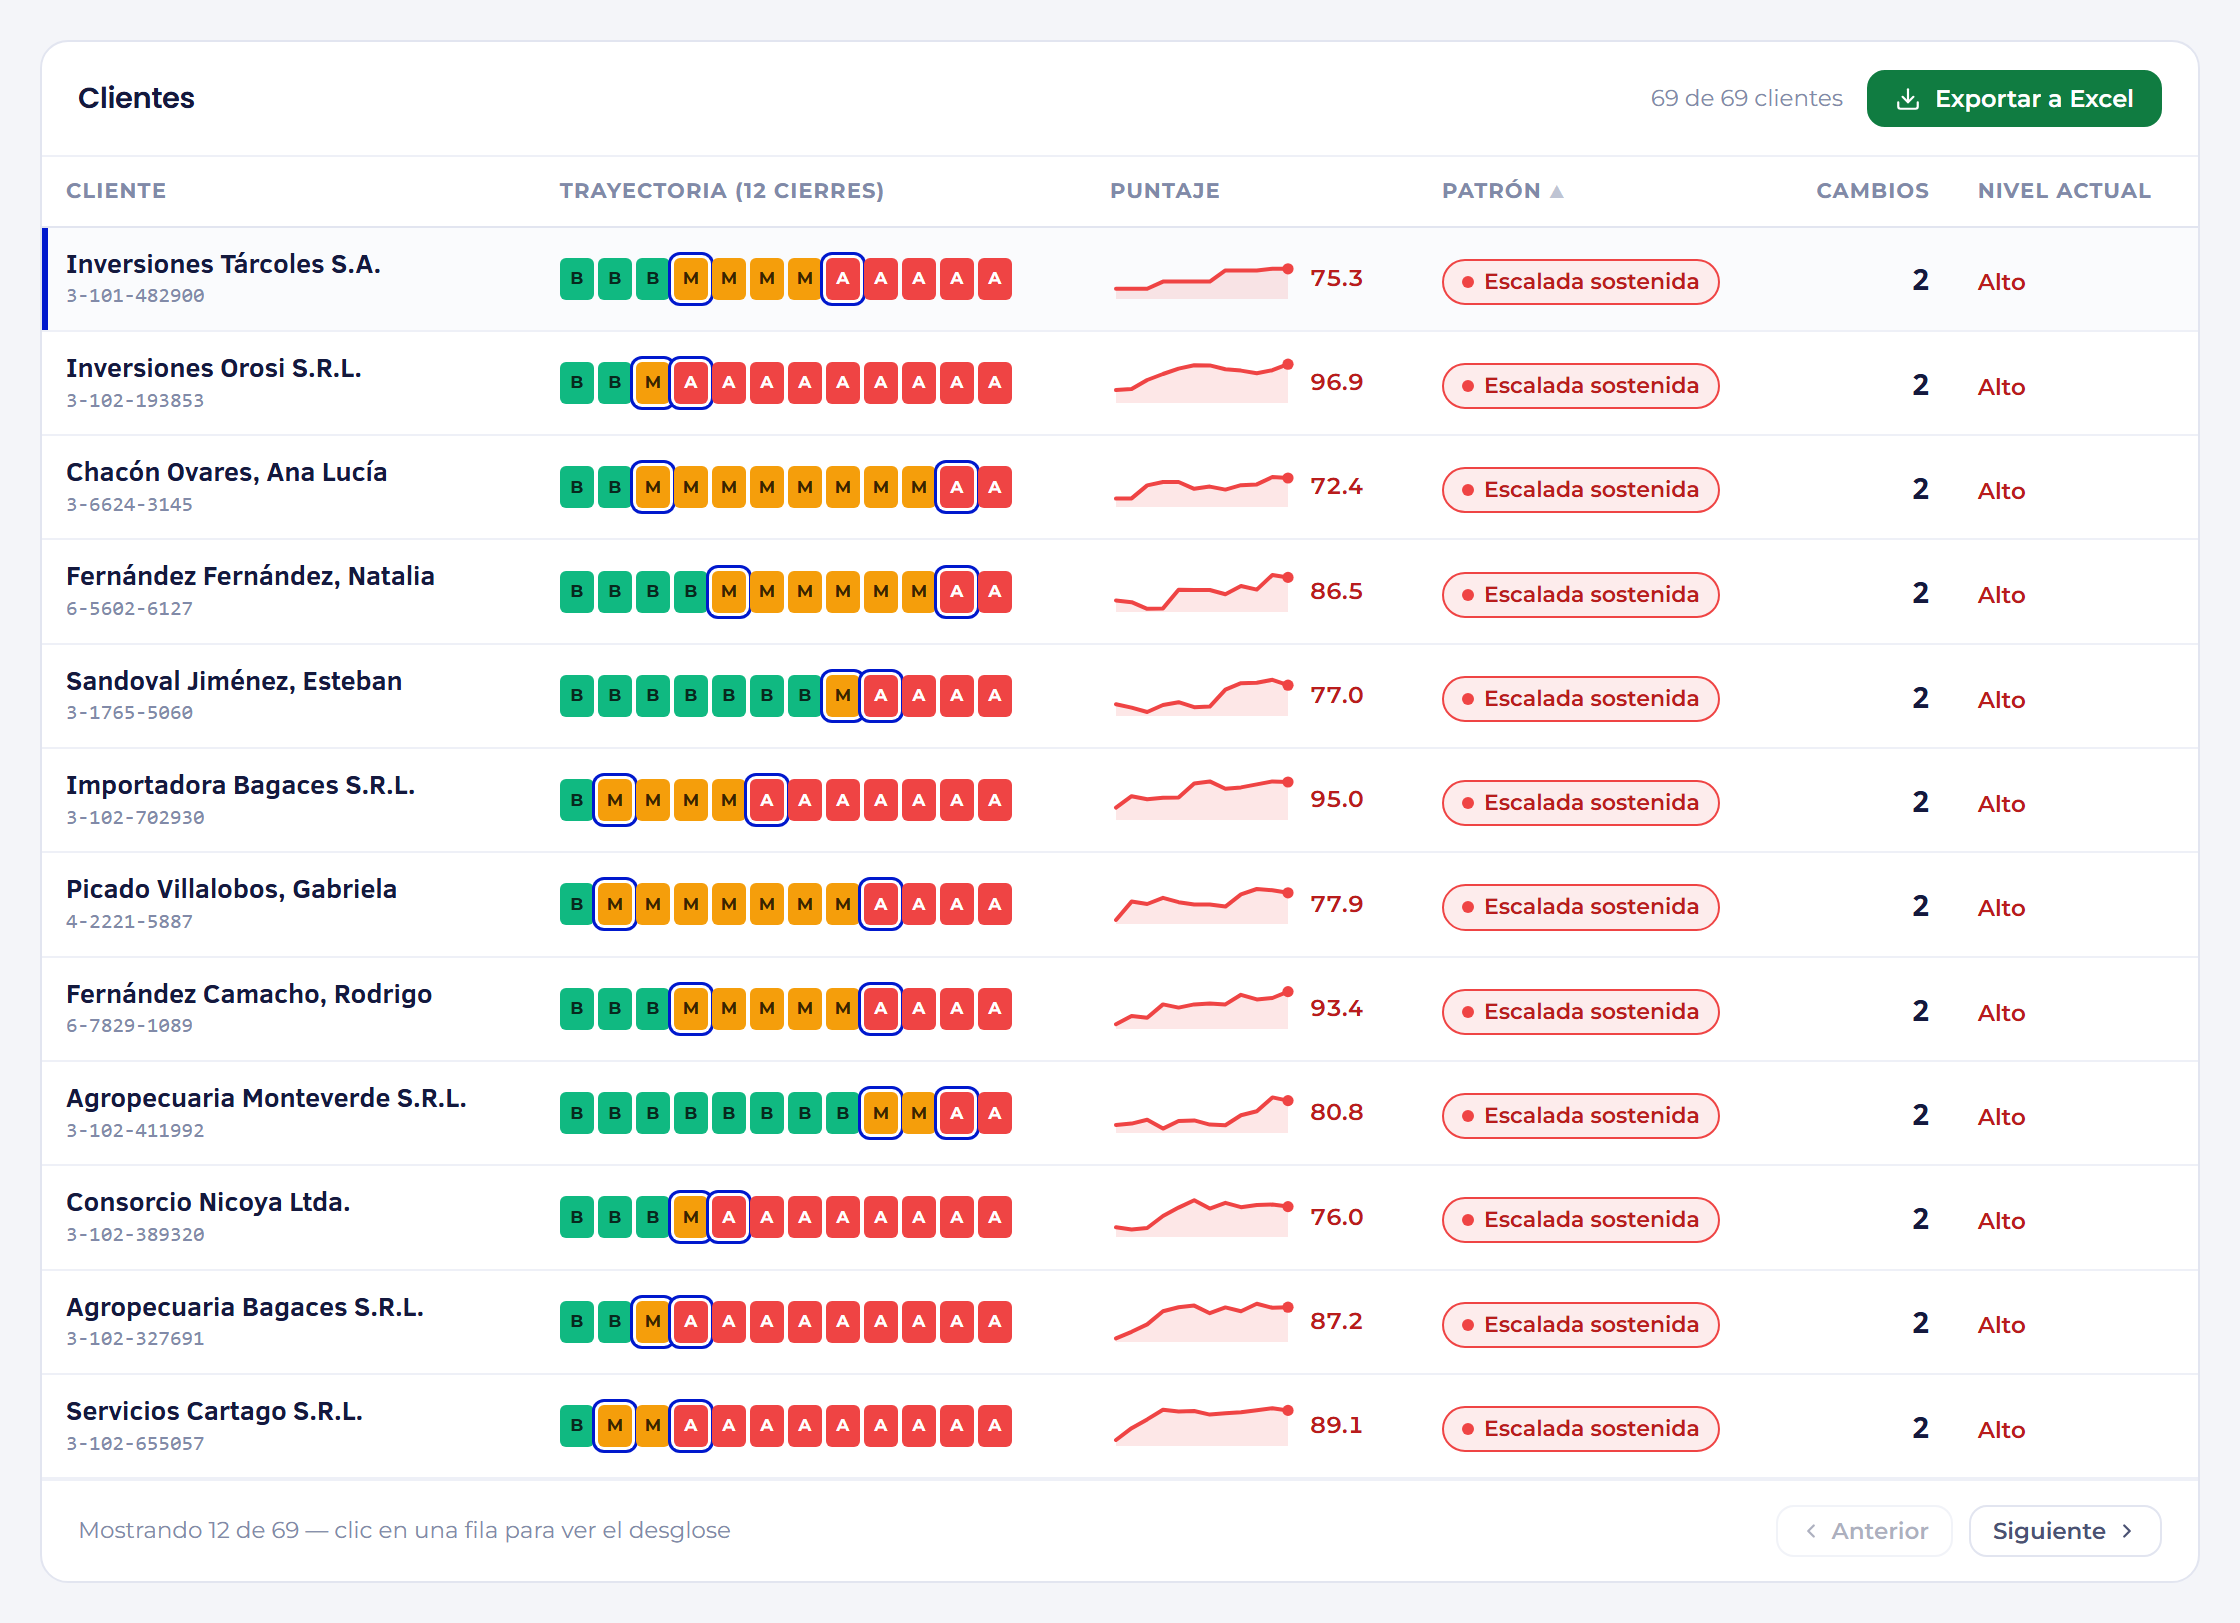
Lista de clientes con su trayectoria de doce cierres, el puntaje, el patrón y el nivel de riesgo actual Ver la pantalla completa (se abre en otra pestaña)

A quién mirar hoy

Cada cliente con sus doce cierres y un patrón que ordena la atención: escalada sostenida, deterioro reciente, oscilante o estable en nivel alto, candidato a debida diligencia reforzada. La lista sale a Excel con un clic.

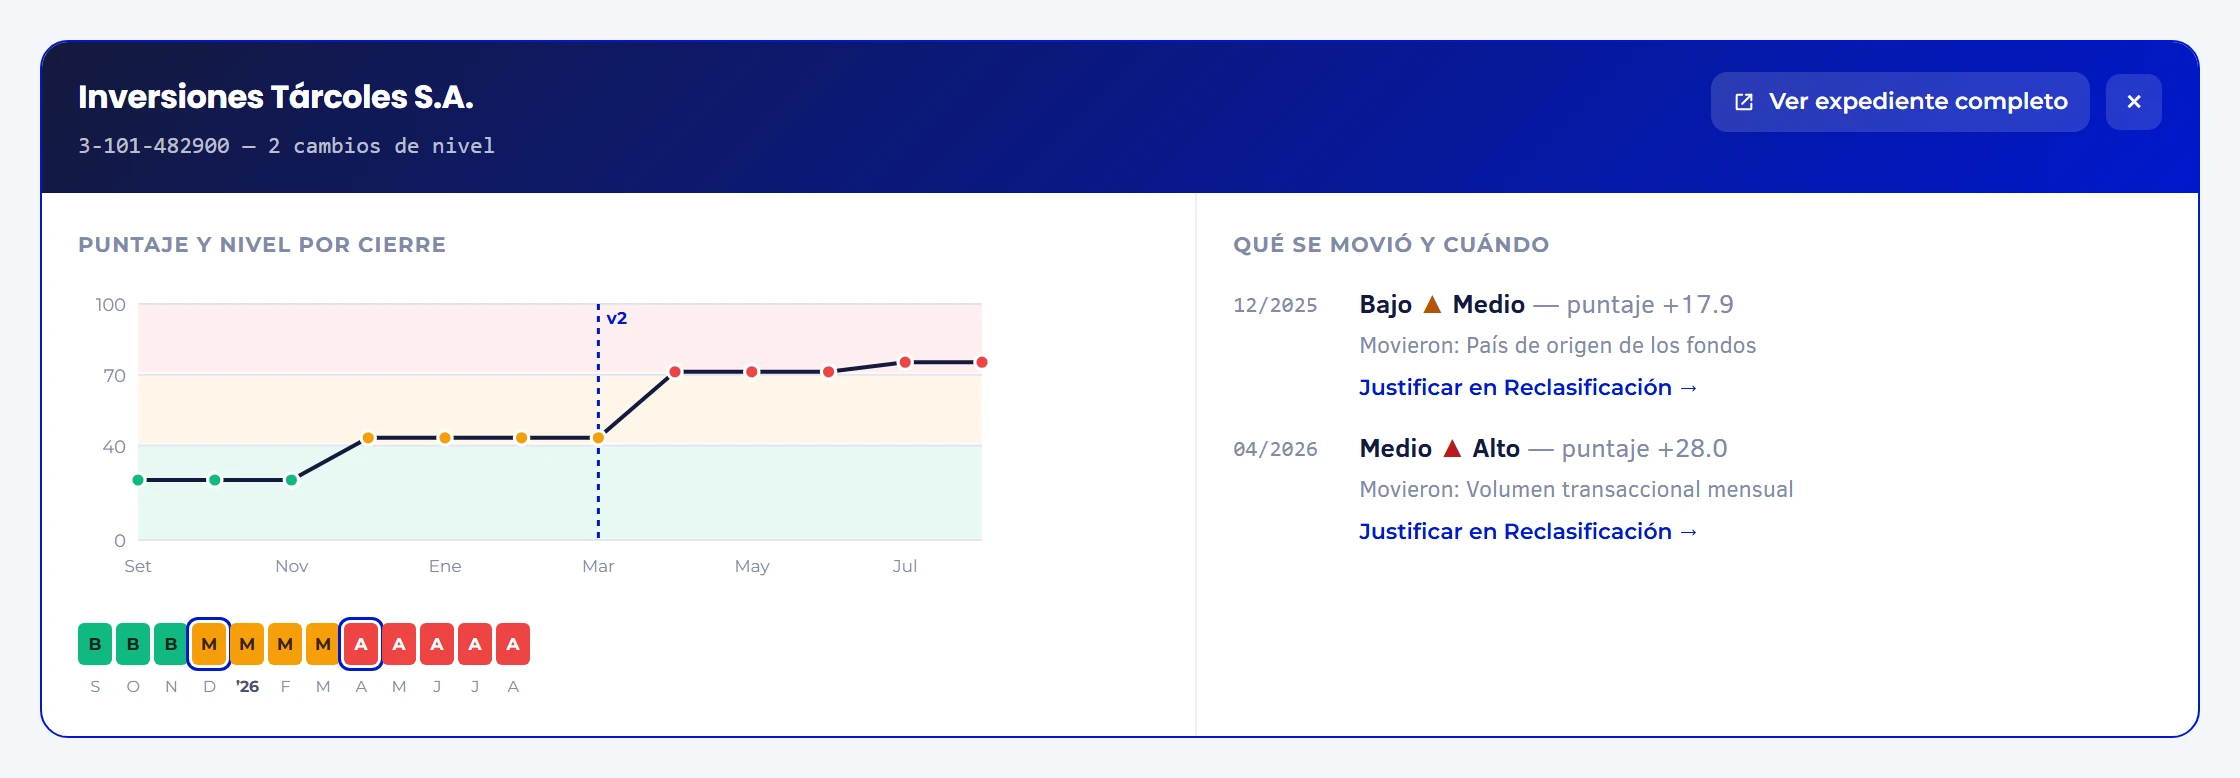
Detalle de un cliente: el puntaje por cierre con el cambio de metodología marcado y cada cambio de nivel con el subfactor que lo movió Ver la pantalla completa (se abre en otra pestaña)

Qué movió a cada cliente

El puntaje de cada cierre, el subfactor que cambió el nivel y en qué mes. Desde cada movimiento se abre su justificación en Reclasificación de Clientes.

Monitoreo AML

Pantallas de Snap Compliance con datos ficticios.

Recomendaciones del GAFI

Dónde se cumple cada Recomendación del GAFI en Costa Rica

Cómo aterriza Costa Rica cada Recomendación del GAFI que recae sobre entidades y profesionales: primero, lo que la Ley 7786 y el CONASSIF 12-21 le exigen a una entidad financiera del artículo 14; después, al resto de los sujetos obligados.

Desliza para ver todas las columnas

Recomendación Qué se exige Base legal
Entidades financieras · artículo 14 Bancos, financieras, cooperativas supervisadas, mutuales, puestos de bolsa, fondos de inversión, operadoras de pensiones, aseguradoras y las empresas de sus grupos financieros. Reglamento: CONASSIF 12-21.
R.1 Evaluación de riesgos y aplicación de un enfoque basado en riesgo Documentar una autoevaluación del riesgo de LC/FT/FPADM de sus clientes, países, canales, productos y servicios, con la Evaluación Nacional de Riesgo más reciente como insumo y resultados al menos una vez al año. Cada cliente se clasifica, como mínimo, en riesgo alto, medio o bajo. CONASSIF 12-21, arts. 24-25 · DE 36948, art. 14
R.6 Sanciones financieras dirigidas relacionadas con el terrorismo y el financiamiento del terrorismo Monitorear de forma permanente las listas de terroristas del Consejo de Seguridad de la ONU y, ante una coincidencia, congelar o inmovilizar de inmediato y sin aviso previo los productos y bienes del designado, e informar el resultado a la UIF en un plazo máximo de 24 horas. También rige para los artículos 15, 15 bis y 15 quater. Ley 7786, art. 33 bis
R.7 Sanciones financieras dirigidas relacionadas con la proliferación La misma obligación de monitoreo y congelamiento inmediato rige para las listas del Consejo de Seguridad sobre financiamiento de la proliferación de armas de destrucción masiva. Ley 7786, art. 33 bis
R.9 Leyes sobre el secreto de las instituciones financieras El secreto bancario, bursátil o tributario no impide entregar información a las autoridades que investigan estos delitos, y las solicitudes de los jueces se atienden de inmediato. Ley 7786, arts. 17 y 32
R.10 Debida diligencia del cliente Identificar y verificar por medios fehacientes al cliente, a su beneficiario final y el origen de sus recursos, sin cuentas anónimas ni ficticias, con diligencia simplificada o reforzada según el riesgo. La información se actualiza según ese riesgo, a más tardar cada 60 meses, con apoyo en el CICAC de SUGEF. Ley 7786, arts. 16 y 16 bis · DE 36948, arts. 14-20 · CONASSIF 12-21, arts. 27-37
R.11 Mantenimiento de registros Conservar al menos cinco años los registros de clientes y operaciones —el doble en ciertos casos, como cuando se reportó una operación sospechosa—. Las operaciones en efectivo y las transferencias con el exterior de US$10.000 o más, solas o sumadas en el mes, se registran y se reportan a la superintendencia dentro de los 20 días naturales siguientes al cierre. Ley 7786, arts. 16 y 20-23 · DE 36948, art. 21 · CONASSIF 12-21, arts. 38 y 53-55
R.12 Personas expuestas políticamente Identificar a las PEP según la definición del reglamento general, con aprobación de la gerencia general para la relación, y tratarlas como PEP durante el cargo y hasta ocho años después; a presidentes o jefes de Estado, sin límite de tiempo. DE 36948, arts. 22-24 · CONASSIF 12-21, art. 39
R.13 Banca corresponsal El órgano de dirección aprueba cada relación con corresponsales y contrapartes financieras extranjeras, tras recabar información sobre su actividad, reputación, supervisión y sanciones. Se prohíben los corresponsales pantalla y cada relación se revalora al menos una vez al año. CONASSIF 12-21, art. 44
R.15 Nuevas tecnologías Evaluar el riesgo antes de lanzar productos, servicios, prácticas comerciales, canales o tecnologías nuevas, con aprobación del órgano de dirección. CONASSIF 12-21, art. 26
R.16 Transparencia de pagos Toda transferencia electrónica, local o internacional y por cualquier monto, debe llevar el nombre y la identificación del originador, el nombre del beneficiario y la cuenta —o una referencia única— de ambos. La entidad define cuándo ejecutar, rechazar o suspender la que llegue incompleta. CONASSIF 12-21, art. 52 · DE 36948, art. 33
R.17 Dependencia en terceros No se admite delegar en un tercero la identificación del cliente y del beneficiario final: la entidad es la responsable única y directa, salvo que el tercero sea una entidad supervisada de su mismo grupo o conglomerado financiero costarricense. CONASSIF 12-21, art. 31
R.18 Controles internos y sucursales y filiales extranjeras Un programa de cumplimiento con comité presidido por un miembro del órgano de dirección, oficial de cumplimiento titular y adjunto a tiempo completo —salvo adecuación autorizada—, auditoría interna con programa anual, auditoría externa anual de LC/FT/FPADM y capacitación anual, aplicado también en sucursales y filiales en el exterior. Ley 7786, arts. 26-27 · CONASSIF 12-21, arts. 6-23, 32 y 58
R.19 Países de mayor riesgo Diligencia reforzada con clientes y operaciones ligados a países que el GAFI cataloga de alto riesgo. Incumplir estos controles se sanciona. CONASSIF 12-21, arts. 25 y 29 · Ley 7786, art. 81
R.20 Reporte de operaciones sospechosas Vigilar las operaciones que salen del patrón habitual del cliente, con sistemas que alerten cuando lo transado supera su perfil declarado, y reportar de inmediato y en forma confidencial a la UIF del ICD toda operación sospechosa, incluidos los intentos, por UIF Directo. Ley 7786, arts. 24-25 · DE 36948, arts. 34-36 · CONASSIF 12-21, arts. 46-50
R.21 Revelación (tipping-off) y confidencialidad Nadie puede avisar al cliente ni a terceros que se hizo un reporte. Quien reporta no incurre en responsabilidad administrativa, civil ni penal, salvo que se acredite dolo o culpa grave. Ley 7786, arts. 18 y 25 · CONASSIF 12-21, art. 48
R.26 Regulación y supervisión de instituciones financieras SUGEF, SUGEVAL, SUGESE y SUPEN supervisan el cumplimiento de sus entidades y pueden sancionar, bajo la dirección de CONASSIF. Ley 7786, arts. 14, 28 y 81 · Ley 7732, arts. 169 y 171
R.35 Sanciones Multas del 0,5% al 2% del patrimonio por fallas en debida diligencia, registros, PEP, reporte de operaciones sospechosas o programa de cumplimiento, entre otras, y por operar con sujetos de los artículos 15, 15 bis o 15 quater sin inscripción vigente. Las sanciones firmes forman un listado de interés público. Ley 7786, art. 81
Artículos 15, 15 bis, 15 ter y 15 quater Actividades financieras fuera del sistema supervisado, APNFD, notarios y proveedores de servicios de activos virtuales.
R.14 Servicios de transferencia de dinero o valores Las personas jurídicas que hacen canje de dinero, transferencias sistemáticas de fondos o remesas al exterior sin ser entidades supervisadas se inscriben ante SUGEF —lo que no las autoriza a operar—, como sociedades de objeto único, y cumplen el SUGEF 13-19. Ley 7786, art. 15 · SUGEF 11-18 · SUGEF 13-19
R.15 Nuevas tecnologías Los proveedores de servicios de activos virtuales se inscriben ante SUGEF, documentan su evaluación de riesgos y aplican debida diligencia, las reglas de transferencias y el reporte de operaciones sospechosas. Ley 7786, art. 15 quater · Ley 10961
R.22 APNFD: Debida diligencia del cliente Casinos, inmobiliarias, comerciantes de metales y piedras preciosas, abogados, notarios, contadores y demás sujetos del artículo 15 bis cumplen las obligaciones de debida diligencia y registros del artículo 15. Ley 7786, arts. 15 bis y 15 ter · DE 41016 · SUGEF 13-19
R.23 APNFD: Otras medidas Esos mismos sujetos reportan operaciones sospechosas a la UIF y aplican los controles sobre países de riesgo y de confidencialidad. Ley 7786, arts. 15 bis, 15 ter y 25 · DE 41016, arts. 29-30
R.28 Regulación y supervisión de las APNFD SUGEF inscribe y supervisa con enfoque basado en riesgos a las APNFD del artículo 15 bis. La Dirección Nacional de Notariado supervisa a los notarios. Ley 7786, arts. 15 bis, 15 ter y 81 · DE 41016, art. 6 · SUGEF 11-18 y 13-19
Transparencia e inteligencia financiera Reglas que alcanzan a toda persona jurídica, y la unidad que recibe los reportes.
R.24 Transparencia y beneficiario final de las personas jurídicas Las personas jurídicas declaran a sus beneficiarios finales en el RTBF del Banco Central a partir de una participación del 15%, y los sujetos obligados no pueden mantener como clientes a sociedades con acciones al portador. Ley 9416, arts. 5-14 · DE 44390-H · Ley 7786, art. 16 f)
R.25 Transparencia y beneficiario final de estructuras jurídicas En un fideicomiso, cada parte —fideicomitente, fiduciario, fideicomisario y protector, si lo hay— se considera beneficiario final, y el fideicomiso se registra en el RTBF. Ley 9416, art. 5 · DE 44390-H, arts. 10 y 18
R.29 Unidades de Inteligencia Financiera La UIF del ICD recibe y analiza los reportes, remite sus hallazgos al Ministerio Público e intercambia información con unidades homólogas de otros países. Ley 7786, arts. 123-125

Solo figuran las Recomendaciones que recaen sobre entidades y profesionales. Las demás —tipificación de delitos, facultades de las autoridades, cooperación internacional— le corresponden al Estado.

Títulos según la traducción al español del GAFILAT, autorizada por el GAFI.

Alrededor del programa AML

Gobierno corporativo, responsabilidad penal y datos personales

Gobierno corporativo y responsabilidad penal de la persona jurídica

Las entidades supervisadas siguen el Reglamento sobre Gobierno Corporativo (Acuerdo CONASSIF 4-16, antes SUGEF 16-16). Aparte, la Ley 9699 hace penalmente responsables a las personas jurídicas por cohecho, soborno transnacional y otros delitos, y desde la reforma de la Ley 10373 también por legitimación de capitales. Adoptar un modelo de prevención de delitos es facultativo, pero es una de las circunstancias que permiten al juez rebajar la pena hasta en un 40%, y la empresa no responde si un subordinado o un intermediario cometió el delito eludiendo fraudulentamente ese modelo.

Conocer Fortaleza GRC

Protección de datos personales

La debida diligencia recopila datos de clientes y beneficiarios finales. Su tratamiento se rige por la Ley 8968 y su reglamento (DE 37554-JP), con la PRODHAB como autoridad de control.

Preguntas frecuentes

Lo que más nos preguntan sobre la Ley 7786

¿Quiénes son sujetos obligados de la Ley 7786 en Costa Rica?

La ley los reparte en cinco artículos. El 14 abarca a las entidades que supervisan SUGEF, SUGEVAL, SUPEN y SUGESE —bancos, financieras, cooperativas supervisadas, mutuales, puestos de bolsa, operadoras de pensiones y aseguradoras— y a todas las empresas de sus grupos financieros. El 15 cubre actividades financieras fuera del sistema supervisado, como las remesas; el 15 bis, a las APNFD; el 15 ter, a los notarios; y el 15 quater, a los proveedores de servicios de activos virtuales. De ese artículo depende qué norma cumple su entidad y quién la supervisa.

¿La Ley 8204 y la Ley 7786 son la misma norma?

Sí. La Ley 8204 reformó de manera integral la Ley 7786, y por eso muchos todavía la llaman así. La norma vigente es la Ley 7786 con sus reformas posteriores; una de las más recientes, la Ley 10961 de 2026, incorporó como sujetos obligados a los proveedores de servicios de activos virtuales. Por eso conviene revisar el programa de cumplimiento contra el texto vigente, no contra una versión anterior.

¿Qué diferencia hay entre el Acuerdo CONASSIF 12-21 y el Acuerdo SUGEF 13-19?

El CONASSIF 12-21 —antes Acuerdo SUGEF 12-21— es el reglamento de prevención para las entidades financieras del artículo 14, y lo aplican SUGEF, SUGEVAL, SUPEN y SUGESE. El SUGEF 13-19 rige para quienes se inscriben ante SUGEF por los artículos 15 y 15 bis, como remesadoras, inmobiliarias, casinos o casas de empeño. El Toolkit de Debida Diligencia para Costa Rica de Snap Compliance está construido sobre ambos, para que su equipo no parta de una hoja en blanco.

¿Qué debe incluir el programa de cumplimiento de una entidad del artículo 14?

Según el CONASSIF 12-21: un comité de cumplimiento presidido por un miembro del órgano de dirección; un oficial de cumplimiento titular y uno adjunto; auditoría interna con programa anual y auditoría externa anual de LC/FT/FPADM; una autoevaluación de riesgos con resultados al menos una vez al año; debida diligencia y monitoreo basados en riesgo; y capacitación anual. Con Fortaleza AML, Snap Compliance implementa ese programa con su equipo y ordena la evidencia que va a pedir el supervisor.

¿Cómo se reporta una operación sospechosa en Costa Rica?

De inmediato y en forma confidencial a la Unidad de Inteligencia Financiera del ICD, incluidos los intentos de operación. Las entidades del artículo 14 reportan por UIF Directo; los sujetos de los artículos 15 y 15 bis, por UIF Reportes. Nadie puede avisarle al cliente, y quien reporta no incurre en responsabilidad salvo que se acredite dolo o culpa grave. El monitoreo AML de Snap Compliance compara cada operación con el perfil del cliente y conserva cada alerta con su trazabilidad, para que su oficial decida si reporta.

¿Qué operaciones se registran a partir de US$10.000?

Para las entidades del artículo 14, el CONASSIF 12-21 lo concreta así: las operaciones en efectivo y las transferencias desde o hacia el exterior de US$10.000 o más, o su equivalente, se registran tanto si son una sola como si suman ese monto en el mes calendario, y se reportan a la superintendencia dentro de los 20 días naturales siguientes al cierre de cada mes. El monitoreo transaccional de Snap Compliance detecta fraccionamientos: operaciones partidas para no llegar al umbral.

¿Qué exige la Ley 7786 frente a las listas de sanciones de la ONU?

Monitorearlas de forma permanente. Si un cliente coincide con una persona o entidad designada por el Consejo de Seguridad por terrorismo o por proliferación de armas de destrucción masiva, la entidad congela o inmoviliza de inmediato sus productos y bienes, sin aviso previo, e informa el resultado a la UIF en un plazo máximo de 24 horas. Scan Agent de Snap Compliance revisa esas listas junto con las de OFAC, la Unión Europea y el Reino Unido, actualizadas a diario.

¿Cómo se identifica al beneficiario final en Costa Rica?

Es la persona física que finalmente posee o controla al cliente, o en cuyo nombre se hace la operación. Las personas jurídicas lo declaran en el Registro de Transparencia y Beneficiarios Finales del Banco Central a partir de una participación del 15%, y la ley prohíbe a las entidades de los artículos 14, 15, 15 bis y 15 quater tener como clientes a sociedades con acciones al portador. Con Scan Agent de Snap Compliance, el cliente y sus beneficiarios finales se revisan en listas de sanciones, PEP y noticias adversas en una sola verificación.

¿Qué pasa si una entidad financiera incumple la Ley 7786?

Su superintendencia puede multarla con entre el 0,5% y el 2% de su patrimonio por fallas en la debida diligencia, los registros, los controles sobre PEP, el reporte de operaciones sospechosas o el programa de cumplimiento, entre otras, según la gravedad, el daño y la reincidencia. Las sanciones firmes forman un listado de interés público, y la Ley 9699 hace a la persona jurídica penalmente responsable también por legitimación de capitales. Por eso el programa tiene que funcionar y, además, poder demostrarlo.

¿Qué debe hacer un sistema para cumplir la Ley 7786?

Lo que la norma exige de forma continua: monitorear de forma permanente las listas del Consejo de Seguridad de la ONU; clasificar a cada cliente al menos en riesgo alto, medio o bajo; alertar cuando lo que transa supera su perfil declarado; y conservar la evidencia cinco años, o diez en ciertos casos. Compliance OS de Snap Compliance reúne esas tareas —más el screening de PEP y noticias adversas— en una sola plataforma: su equipo decide y la plataforma hace el trabajo pesado.

¿Su programa aguantaría hoy la revisión de un supervisor?

Revisamos con usted dónde está su entidad frente a esta normativa y qué le falta para dejarlo demostrado.

Hablar con un especialista

Autodiagnóstico gratuito · Chile

¿Qué tan preparada está su organización para la Ley N° 21.719?

Responda las preguntas que aplican a su organización y conozca sus hallazgos bloqueantes, sus brechas por dominio y su exposición estimada, con un plan de acción en Word.

16 dominios · 45 a 90 minutos · se guarda y se retoma Faltan 64 días para la vigencia