Snap Compliance
Contate-nos

Idioma

EN ES PT
Comece grátis
Marco regulatório · Costa Rica

Cumprimento da Lei 7786 na Costa Rica, com a evidência pronta para o supervisor

Para bancos, cooperativas, corretoras, operadoras de pensões, seguradoras e cada sujeito obrigado dos artigos 14 a 15 quater: o que a lei exige, qual norma se aplica e como a Snap Compliance transforma essas obrigações em um programa que funciona.

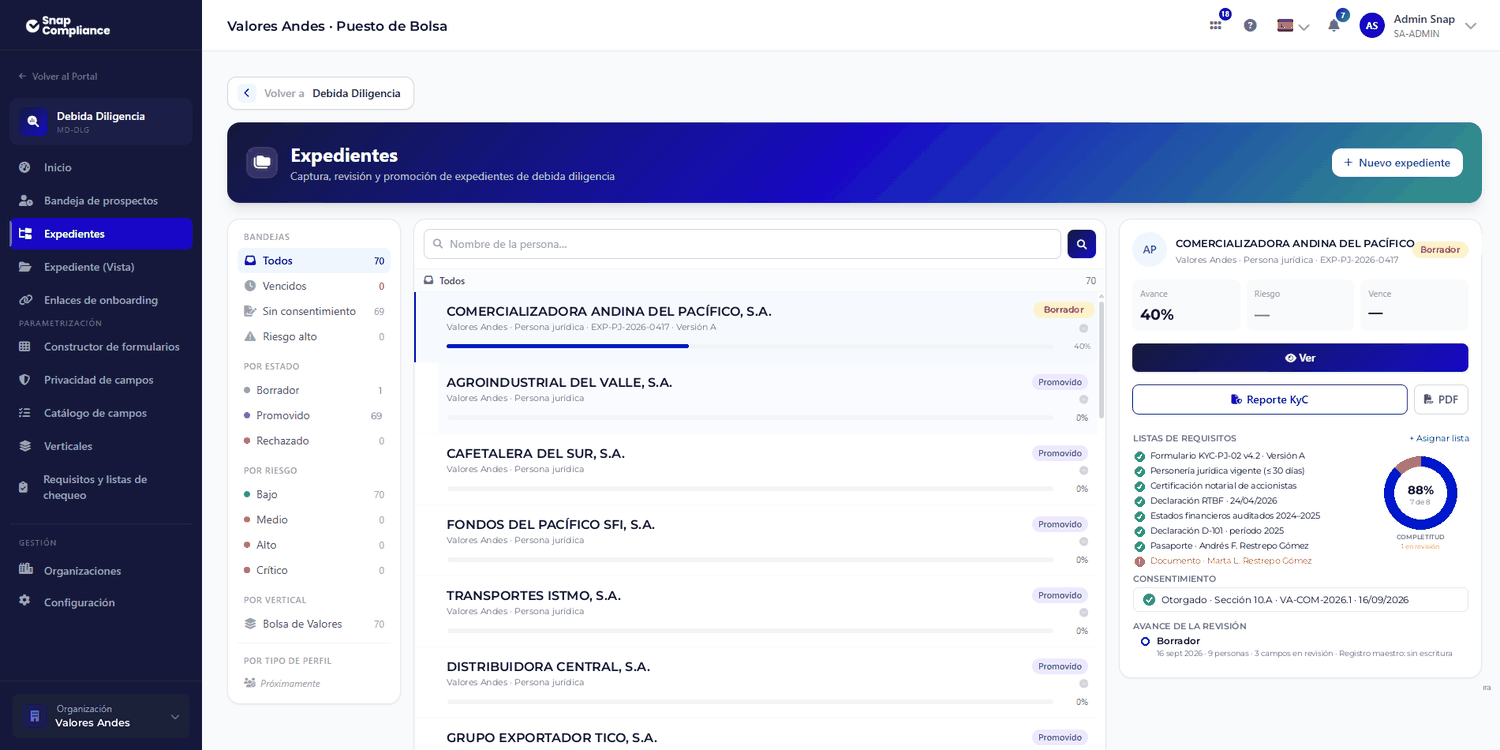
Caixa do módulo de Diligência Prévia com a lista de requisitos e o percentual de completude, dados anonimizados
Dossiês de clientes com seus requisitos —personalidade jurídica vigente, certidão notarial de acionistas, declaração do RTBF— e o avanço de cada um. Due Diligence

Em resumo

O marco em seis peças

Lei-quadro

Ley 7786

Lei sobre entorpecentes, atividades conexas, lavagem de dinheiro (legitimación de capitales) e financiamento do terrorismo. Seu texto vigente é o da reforma integral feita pela Lei 8204; por isso muitos ainda a chamam assim.

Supervisão financeira

CONASSIF

Dirige SUGEF, SUGEVAL, SUGESE e SUPEN, e aprova os regulamentos que aplicam a lei em cada mercado.

Regulamentos de prevenção

CONASSIF 12-21 · SUGEF 13-19

O 12-21 rege as entidades financeiras do artigo 14 (antes se chamava Acuerdo SUGEF 12-21). O 13-19, os sujeitos dos artigos 15 e 15 bis.

Inteligência financeira

UIF · ICD

A Unidade de Inteligência Financeira do ICD recebe as comunicações de operações suspeitas: pelo UIF Directo, as entidades do artigo 14; pelo UIF Reportes, os sujeitos dos artigos 15 e 15 bis.

Beneficiário final

Ley 9416 · RTBF

As pessoas jurídicas declaram seus beneficiários finais no Registro de Transparência e Beneficiários Finais, administrado pelo Banco Central. O limite regulamentar é uma participação de 15% ou mais.

Dados pessoais

Ley 8968 · PRODHAB

Rege o tratamento dos dados pessoais que a devida diligência coleta. A autoridade de controle é a PRODHAB.

Quem é sujeito obrigado

Cinco artigos, cinco regimes

A Lei 7786 distribui os sujeitos obrigados em cinco artigos. Desse artigo depende qual norma se aplica e quem supervisiona.

Art. 14

Entidades financeiras

As reguladas, supervisionadas e fiscalizadas por SUGEF, SUGEVAL, SUPEN e SUGESE, além de todas as empresas dos grupos financeiros que esses órgãos supervisionam.

Norma de prevenção
Acuerdo CONASSIF 12-21
Supervisor
SUGEF · SUGEVAL · SUGESE · SUPEN

Art. 15

Atividades financeiras fora do sistema supervisionado

Câmbio de dinheiro e transferências; cheques de viagem e vales postais; transferências sistemáticas substanciais de fundos; administração de recursos, incluídos fideicomissos, por quem não é intermediário financeiro; remessas ao exterior; e emissores e operadores de cartões de crédito. Inscrevem-se na SUGEF, e a inscrição não é uma autorização para operar.

Norma de prevenção
Acuerdo SUGEF 13-19 · Acuerdo SUGEF 11-18
Supervisor
SUGEF

Art. 15 bis

Atividades e profissões não financeiras designadas (APNFD)

Cassinos; compra e venda profissional e habitual de imóveis; comércio de metais e pedras preciosas; organizações sem fins lucrativos que enviam ou recebem dinheiro de jurisdições de risco; advogados, notários e contadores quando atuam para clientes na compra e venda de imóveis, na administração de ativos ou na compra e venda de pessoas jurídicas; prestadores de serviços fiduciários; quem concede facilidades de crédito; e casas de penhores.

Norma de prevenção
Acuerdo SUGEF 13-19 · DE 41016-MP-MH-MSP-MJP
Supervisor
SUGEF

Art. 15 ter

Notários

Quando intervêm na compra e venda de imóveis, administram ativos do cliente ou participam da compra e venda de pessoas jurídicas, são supervisionados pela Área de Prevenção da Direção Nacional de Notariado.

Norma de prevenção
DE 41016-MP-MH-MSP-MJP · DE 40959-MJP
Supervisor
Dirección Nacional de Notariado

Art. 15 quater

Prestadores de serviços de ativos virtuais

Quem, como negócio, troca ativos virtuais por dinheiro ou entre si, os transfere, os custodia ou presta serviços ligados à sua emissão ou oferta. A Lei 10961 os incorporou: inscrevem-se na SUGEF, documentam sua avaliação de riscos e aplicam devida diligência, controles sobre transferências e comunicação de operações suspeitas. O CONASSIF fixa por regulamento as condições de detalhe.

Norma de prevenção
Ley 10961
Supervisor
SUGEF

Por setor

O que cabe a cada setor

A lei obriga por atividade, não por setor: o artigo que se aplica à sua entidade define qual norma ela cumpre e quem a supervisiona.

Art. 14

Bancos, financeiras e mutualistas

Bancos comerciais do Estado, bancos criados por leis especiais, bancos privados, empresas financeiras não bancárias e associações mutualistas de poupança e empréstimo são entidades do artigo 14 supervisionadas pela SUGEF.

  • Aplicam o CONASSIF 12-21: comitê de cumprimento presidido por um membro do órgão de direção, oficial de cumprimento titular e adjunto, auditoria interna com programa anual e auditoria externa anual de LD/FT/FP.
  • Registram as operações em espécie e as transferências de ou para o exterior de US$10.000 ou mais —isoladas ou somadas no mês calendário— e as reportam à SUGEF nos 20 dias corridos seguintes ao fechamento de cada mês.
  • Alimentam o Centro de Informação Conheça seu Cliente (CICAC) da SUGEF e, com autorização do cliente, o consultam para sua devida diligência.
  • Antes de habilitar serviços para quem realiza uma atividade dos artigos 15, 15 bis ou 15 quater, verificam que esteja inscrito na SUGEF, e não podem manter a relação se a inscrição não estiver vigente: a lei sanciona isso com multa de 0,5% a 2% do patrimônio.
  • Em um grupo ou conglomerado financeiro, as obrigações alcançam todas as suas empresas, que podem compartilhar uma área de cumprimento corporativa.
Norma de prevenção
CONASSIF 12-21 · Ley 7786
Supervisor
SUGEF

Soluções para o setor

Art. 14

Mercado de valores

Corretoras (puestos de bolsa), sociedades administradoras de fundos de investimento e as demais entidades fiscalizadas pela SUGEVAL são sujeitos do artigo 14.

  • Aplicam o CONASSIF 12-21 sob a supervisão da SUGEVAL: o mesmo regulamento que rege um banco, com comitê de cumprimento, oficial titular e adjunto e auditorias interna e externa.
  • Seu monitoramento alerta quando o que um cliente movimenta supera seu perfil declarado e, quando aplicável, quando não é compatível com sua capacidade de investimento.
  • Nos fundos não financeiros e de capital de risco, a devida diligência das pessoas vinculadas ao fundo —inquilinos, vendedores ou compradores de seus ativos, construtoras, entre outros— segue diretrizes específicas da SUGEVAL.
  • Se recebem os recursos de seus clientes em contas de entidades supervisionadas pela SUGEF, seu oficial de cumprimento pode pedir ao homólogo dessa entidade a informação das operações em espécie de US$10.000 ou mais, para cumprir seu próprio reporte.
Norma de prevenção
CONASSIF 12-21 · Ley 7732
Supervisor
SUGEVAL

Art. 14

Operadoras de pensões

As operadoras de pensões complementares, supervisionadas pela SUPEN, são entidades do artigo 14.

  • Aplicam o CONASSIF 12-21 sob a supervisão da SUPEN, com comitê de cumprimento, oficial titular e adjunto e auditorias interna e externa, como o restante do artigo 14.
  • Classificam cada cliente pelo menos como de risco alto, médio ou baixo, e atualizam suas informações conforme esse risco, no máximo a cada 60 meses.
  • Se recebem os recursos de seus clientes em contas de entidades supervisionadas pela SUGEF, seu oficial de cumprimento pode pedir ao homólogo dessa entidade a informação das operações em espécie de US$10.000 ou mais, para cumprir seu próprio reporte.
Norma de prevenção
CONASSIF 12-21 · Ley 7523
Supervisor
SUPEN

Art. 14

Seguros

Seguradoras, resseguradoras e intermediários são entidades do artigo 14, com regras próprias da SUGESE.

  • Aplicam o CONASSIF 12-21 junto com as diretrizes diferenciadas da SUGESE (Acuerdo SGS-A-0091-2022), que no específico prevalecem sobre a regra geral. São intermediários os agentes, as sociedades agências e as sociedades corretoras de seguros.
  • O cliente é o tomador, o segurado e o beneficiário. A identidade do beneficiário deve ser verificada, no mais tardar, antes de pagar o benefício.
  • Um prêmio anual inferior a USD 1.000 ou um prêmio único inferior a USD 2.500 é exemplo de menor risco. Os seguros de vida ligados a fundos de investimento ou de prêmio único com rentabilidade exigem avaliar diligência reforçada.
  • A seguradora reporta à SUGESE as operações em espécie e as transferências com o exterior que somem US$10.000 ou mais no mês, incluídas as que passam por seus intermediários. Os intermediários podem designar, de forma excepcional e segundo sua análise de risco, um elo de cumprimento em vez do oficial.
Norma de prevenção
CONASSIF 12-21 · SUGESE SGS-A-0091-2022
Supervisor
SUGESE

Soluções para o setor

Arts. 14 · 15 bis

Cooperativas e associações solidaristas

Ser ou não supervisionada pela SUGEF muda a norma que se aplica a uma cooperativa, mas não a livra da prevenção.

  • A SUGEF supervisiona as cooperativas de poupança e crédito abertas com ativos totais líquidos de ₡40 bilhões ou mais. A elas se aplica o CONASSIF 12-21, como a qualquer entidade do artigo 14.
  • As de poupança e crédito que a SUGEF não supervisiona e as de serviços múltiplos que concedem crédito devem se inscrever na SUGEF pelo artigo 15 bis e cumprir o SUGEF 13-19, ainda que emprestem apenas a seus associados. Ficam de fora se sua transacionalidade média mensal dos últimos doze meses não superar USD 5.000.
  • As associações solidaristas estão isentas da supervisão prudencial da SUGEF, mas não da inscrição: devem se inscrever se tiverem créditos ativos com quem não é associado —um ex-associado com saldo pendente conta— e superarem esse mesmo limite.
  • O INFOCOOP fiscaliza as cooperativas no que é cooperativo; em prevenção à lavagem de dinheiro, o supervisor é a SUGEF.
Norma de prevenção
CONASSIF 12-21 · SUGEF 11-18 · SUGEF 13-19
Supervisor
SUGEF

Arts. 15 bis · 15 ter

Imobiliário

A compra e venda profissional e habitual de imóveis é uma atividade do artigo 15 bis, sem valor mínimo para ficar obrigado.

  • Inscrevem-se na SUGEF e cumprem o SUGEF 13-19 quem compra e vende imóveis de forma profissional e habitual, incluídos corretores, intermediários, promotores e incorporadores imobiliários. «Habitual» é continuidade ou repetição de atos em doze meses.
  • Advogados e contadores que preparam ou executam compras e vendas de imóveis para seus clientes também se inscrevem na SUGEF.
  • Os notários respondem à Direção Nacional de Notariado. Quando a transação é de US$10.000 ou mais, o notário obtém do cliente que paga uma declaração juramentada, em escritura pública, sobre a origem lícita dos fundos.
  • Os inscritos reportam à SUGEF as operações de US$10.000 ou mais, exceto os pagamentos financiados por uma entidade supervisionada e pagos por ela diretamente ao vendedor, como um crédito hipotecário.
Norma de prevenção
SUGEF 11-18 · SUGEF 13-19 · DE 41016
Supervisor
SUGEF · Dirección Nacional de Notariado

Arts. 15 · 15 bis · 15 quater

Setor real

Nenhuma empresa é obrigada por seu ramo: só o é se realizar uma atividade dos artigos 15, 15 bis ou 15 quater.

  • As atividades que mais tocam o setor real: emprestar dinheiro, oferecer arrendamento com opção de compra ou fazer factoring de forma organizada e habitual, acima de USD 5.000 mensais em média; comerciar metais ou pedras preciosas ou produtos que os contenham, como as joalherias; operar casas de penhores ou cassinos; comprar e vender imóveis de forma habitual; e emitir cartões de crédito próprios.
  • Vender a prazo os próprios bens —produtos, insumos, eletrodomésticos, equipamentos de informática— não é uma facilidade de crédito segundo o SUGEF 11-18, então por si só não obriga à inscrição.
  • A toda pessoa jurídica se aplicam o Registro de Transparência e Beneficiários Finais e a Lei 9699, que a torna penalmente responsável também por lavagem de dinheiro. E um banco não habilita serviços para quem realiza uma atividade do artigo 15 ou 15 bis sem estar inscrito.
Norma de prevenção
Ley 9416 · Ley 9699 · SUGEF 11-18

Se sua entidade se inscrever na SUGEF

A SUGEF a classifica como Tipo 1, 2 ou 3 segundo seu tamanho, seus clientes, sua atividade, sua transacionalidade, seus instrumentos de pagamento e sua exposição geográfica. O Tipo 1 designa um oficial de cumprimento e se submete a auditoria externa; os Tipos 2 e 3 designam uma pessoa de ligação. A avaliação de risco própria se repete a cada ano, a cada dois ou a cada três anos, conforme o tipo.

Como resolvemos

Da norma à evidência que o supervisor pede

Ler a norma é o primeiro passo. O que o supervisor revisa é um programa que funcione e deixe evidência.

Programa Fortaleza AML

Implementamos com sua equipe o programa de prevenção —tecnologia, capacitação e documentação— e organizamos a evidência para o supervisor. A entidade que conclui o programa recebe o selo Fortaleza AML. É um selo da Snap Compliance, não uma certificação.

Toolkit de Devida Diligência · Costa Rica

17 arquivos editáveis construídos sobre a Lei 7786 e seu regulamento, CONASSIF 12-21, CONASSIF 11-21 e SUGEF 13-19: matriz de devida diligência, dossiê do cliente, governança, controle, terceiros e capacitação.

Ver o toolkit

Compliance OS

Screening de clientes e beneficiários finais em listas e notícias, matrizes de risco e monitoramento AML em uma única plataforma. Sua equipe decide; a plataforma faz o trabalho pesado.

Ver a plataforma

A plataforma por dentro

O que você vai encontrar na Snap Compliance

É assim que a Snap Compliance acompanha o risco da sua carteira, fechamento a fechamento: da visão completa ao cliente que se moveu e o porquê de cada mudança.

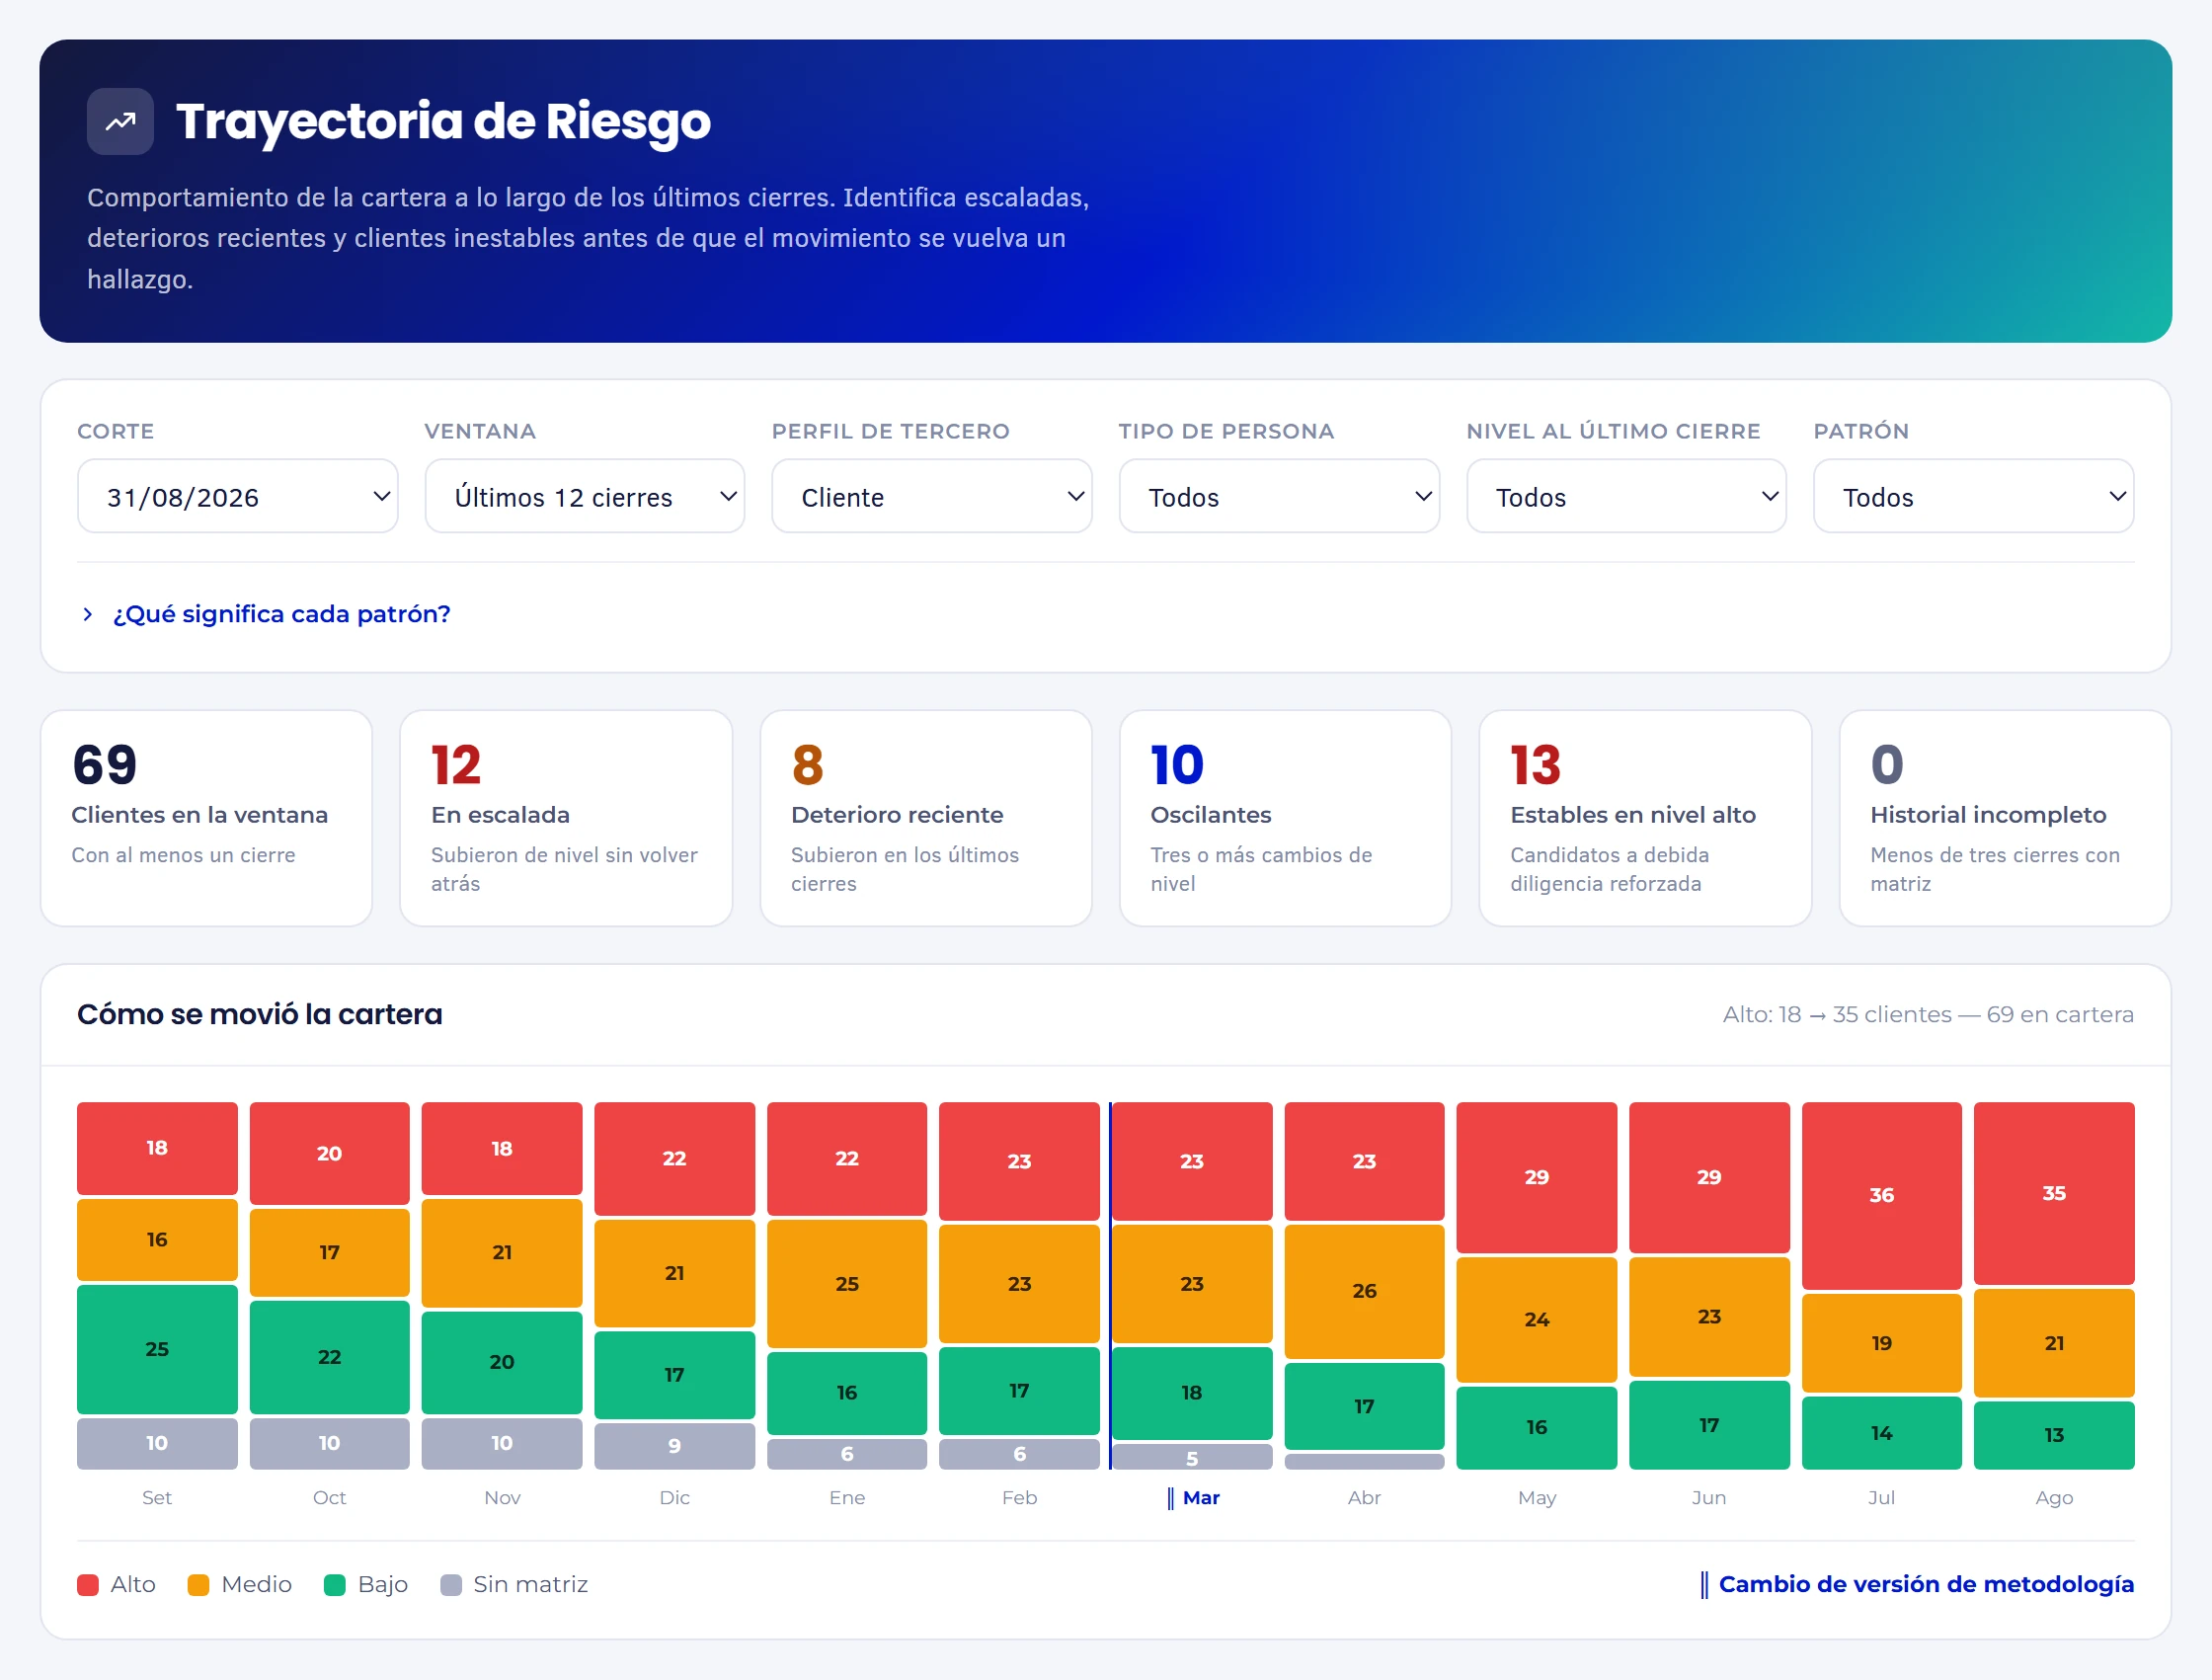
Trajetória de Risco: clientes em escalada, com deterioração recente, oscilantes e estáveis em nível alto, e a carteira por nível de risco em doze fechamentos Ver a tela completa (abre em outra aba)

Como sua carteira se moveu

Doze fechamentos da matriz de risco em uma única visão: quantos clientes passaram a risco alto, quantos escalam sem voltar atrás e a partir de qual fechamento vale uma nova metodologia.

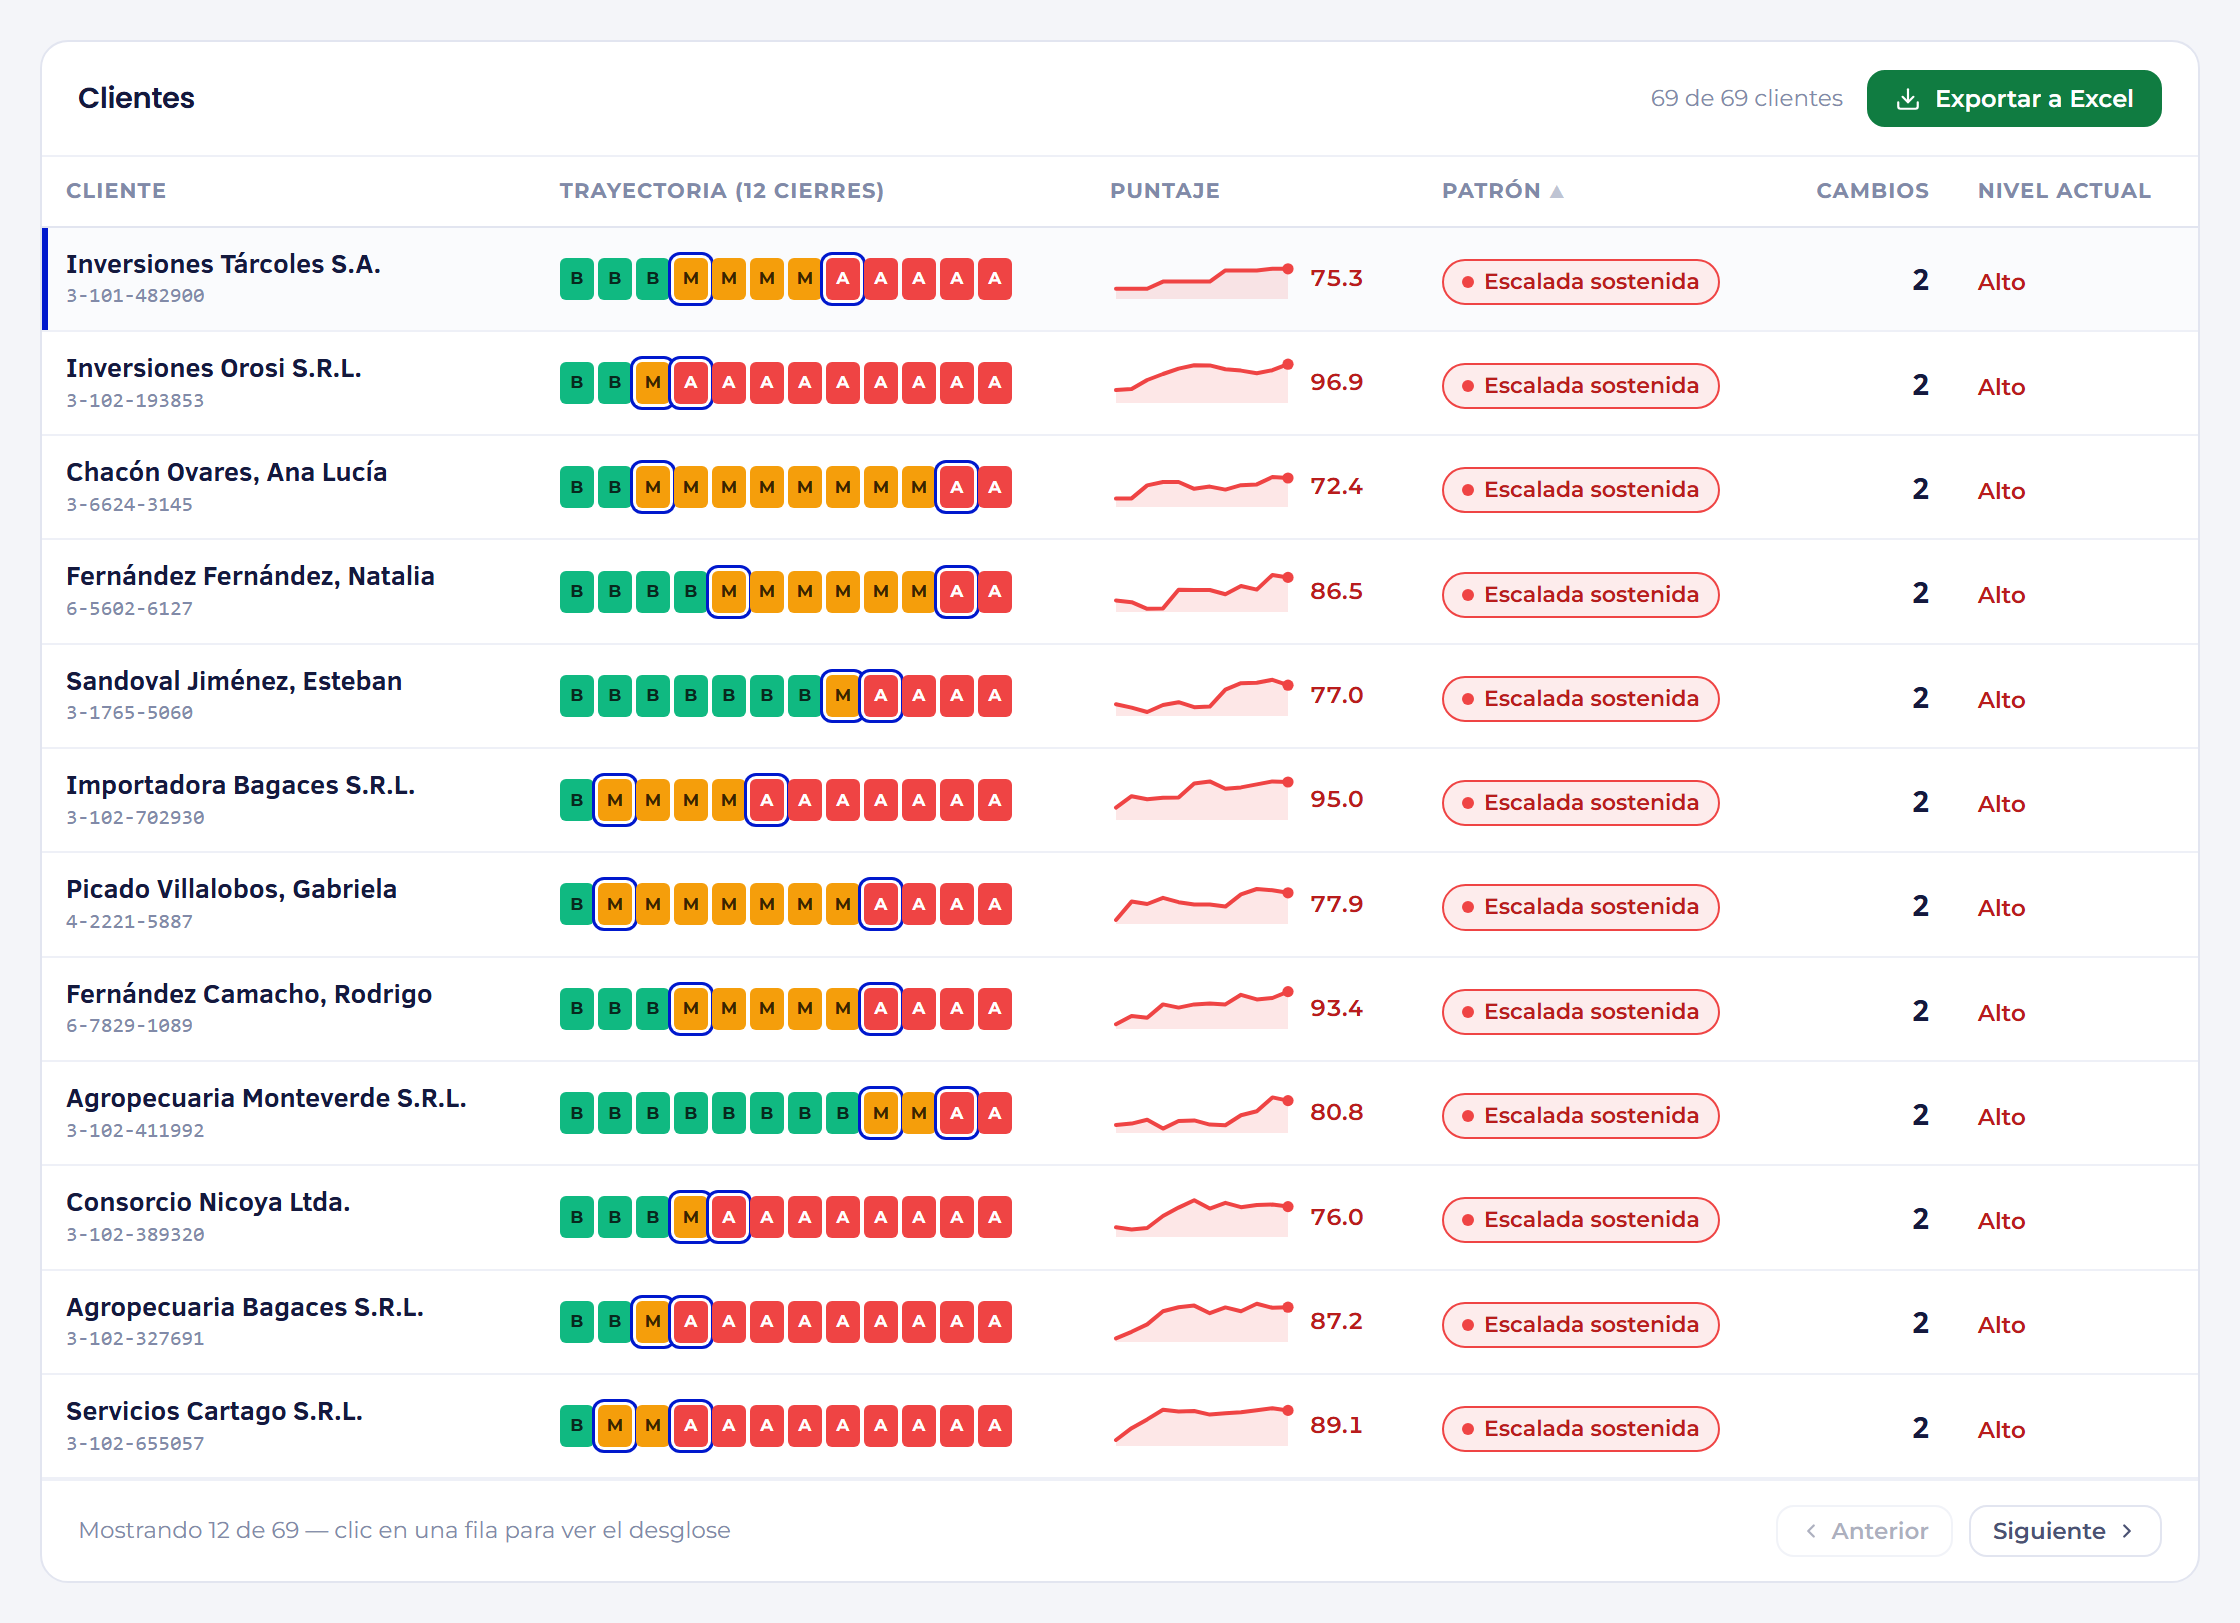
Lista de clientes com a trajetória de doze fechamentos, a pontuação, o padrão e o nível de risco atual Ver a tela completa (abre em outra aba)

Quem olhar hoje

Cada cliente com seus doze fechamentos e um padrão que ordena a atenção: escalada sustentada, deterioração recente, oscilante ou estável em nível alto, candidato à diligência reforçada. A lista vai para o Excel com um clique.

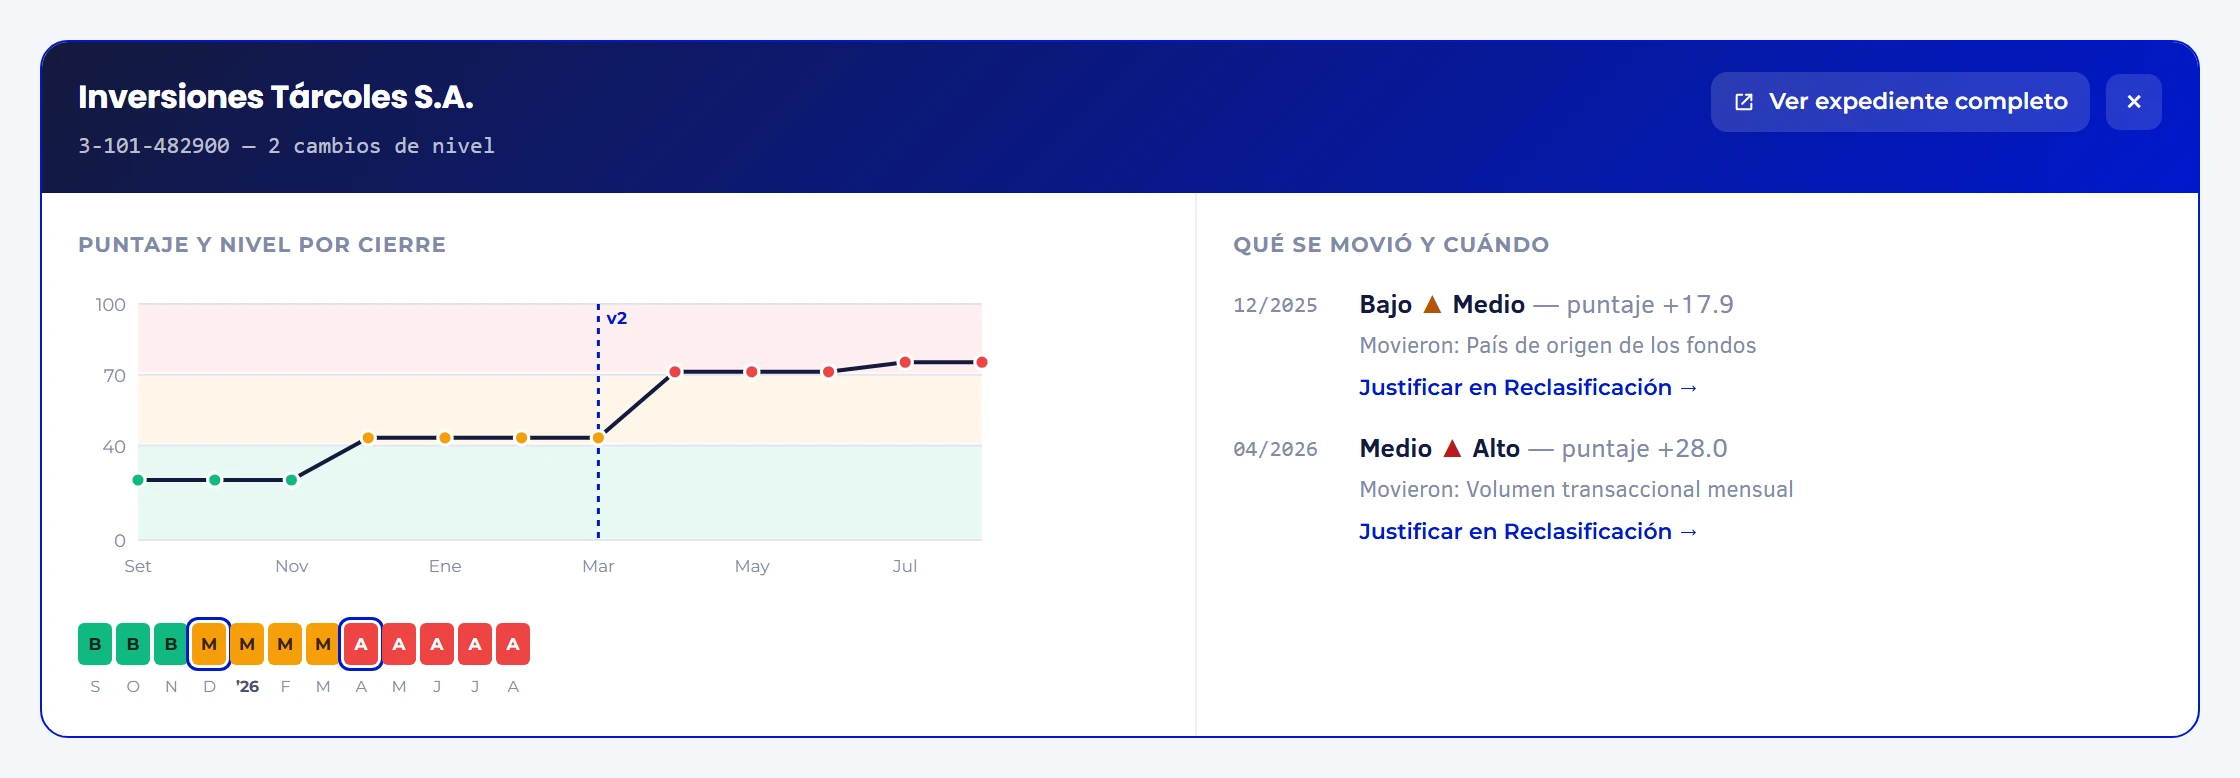
Detalhe de um cliente: a pontuação por fechamento com a mudança de metodologia marcada e cada mudança de nível com o subfator que a moveu Ver a tela completa (abre em outra aba)

O que moveu cada cliente

A pontuação de cada fechamento, o subfator que mudou o nível e em que mês. Cada movimento abre sua justificativa em Reclassificação de Clientes.

Monitoramento PLD

Telas da Snap Compliance com dados fictícios.

Recomendações do GAFI

Costa Rica: onde se cumpre cada Recomendação do GAFI

Como a Costa Rica aplica cada Recomendação do GAFI que recai sobre entidades e profissionais: primeiro, o que a Lei 7786 e o CONASSIF 12-21 exigem de uma entidade financeira do artigo 14; depois, dos demais sujeitos obrigados.

Deslize para ver todas as colunas

Recomendação O que se exige Base legal
Entidades financeiras · artigo 14 Bancos, financeiras, cooperativas supervisionadas, mutualistas, corretoras, fundos de investimento, operadoras de pensões, seguradoras e as empresas de seus grupos financeiros. Regulamento: CONASSIF 12-21.
R.1 Avaliação de riscos e aplicação de uma abordagem baseada em risco Documentar uma autoavaliação do risco de LD/FT/FP de seus clientes, países, canais, produtos e serviços, com a Avaliação Nacional de Risco mais recente como insumo e resultados pelo menos uma vez por ano. Cada cliente é classificado, no mínimo, como de risco alto, médio ou baixo. CONASSIF 12-21, arts. 24-25 · DE 36948, art. 14
R.6 Sanções financeiras direcionadas relacionadas ao terrorismo e ao financiamento do terrorismo Monitorar de forma permanente as listas de terroristas do Conselho de Segurança da ONU e, diante de uma coincidência, congelar ou imobilizar de imediato e sem aviso prévio os produtos e bens do designado, e informar o resultado à UIF em no máximo 24 horas. Vale também para os artigos 15, 15 bis e 15 quater. Ley 7786, art. 33 bis
R.7 Sanções financeiras direcionadas relacionadas à proliferação A mesma obrigação de monitoramento e congelamento imediato vale para as listas do Conselho de Segurança sobre financiamento da proliferação de armas de destruição em massa. Ley 7786, art. 33 bis
R.9 Leis de sigilo das instituições financeiras O sigilo bancário, bursátil ou tributário não impede entregar informações às autoridades que investigam esses crimes, e as solicitações dos juízes são atendidas de imediato. Ley 7786, arts. 17 y 32
R.10 Devida diligência do cliente Identificar e verificar por meios fidedignos o cliente, seu beneficiário final e a origem de seus recursos, sem contas anônimas nem fictícias, com diligência simplificada ou reforçada conforme o risco. A informação é atualizada conforme esse risco, no máximo a cada 60 meses, com apoio no CICAC da SUGEF. Ley 7786, arts. 16 y 16 bis · DE 36948, arts. 14-20 · CONASSIF 12-21, arts. 27-37
R.11 Manutenção de registros Conservar por pelo menos cinco anos os registros de clientes e operações —o dobro em certos casos, como quando se comunicou uma operação suspeita. As operações em espécie e as transferências com o exterior de US$10.000 ou mais, isoladas ou somadas no mês, são registradas e reportadas à superintendência nos 20 dias corridos seguintes ao fechamento. Ley 7786, arts. 16 y 20-23 · DE 36948, art. 21 · CONASSIF 12-21, arts. 38 y 53-55
R.12 Pessoas expostas politicamente Identificar as PEP conforme a definição do regulamento geral, com aprovação da gerência geral para a relação, e tratá-las como PEP durante o cargo e até oito anos depois; presidentes ou chefes de Estado, sem limite de tempo. DE 36948, arts. 22-24 · CONASSIF 12-21, art. 39
R.13 Correspondência bancária O órgão de direção aprova cada relação com correspondentes e contrapartes financeiras estrangeiras, depois de reunir informações sobre sua atividade, reputação, supervisão e sanções. Os correspondentes de fachada são proibidos, e cada relação é reavaliada pelo menos uma vez por ano. CONASSIF 12-21, art. 44
R.15 Novas tecnologias Avaliar o risco antes de lançar produtos, serviços, práticas comerciais, canais ou tecnologias novas, com aprovação do órgão de direção. CONASSIF 12-21, art. 26
R.16 Transparência de pagamentos Toda transferência eletrônica, local ou internacional e de qualquer valor, deve levar o nome e a identificação do ordenante, o nome do beneficiário e a conta —ou uma referência única— de ambos. A entidade define quando executar, rejeitar ou suspender a que chegue incompleta. CONASSIF 12-21, art. 52 · DE 36948, art. 33
R.17 Recurso a terceiros Não se admite delegar a um terceiro a identificação do cliente e do beneficiário final: a entidade é a responsável única e direta, salvo se o terceiro for uma entidade supervisionada de seu mesmo grupo ou conglomerado financeiro costarriquenho. CONASSIF 12-21, art. 31
R.18 Controles internos e filiais e subsidiárias estrangeiras Um programa de cumprimento com comitê presidido por um membro do órgão de direção, oficial de cumprimento titular e adjunto em tempo integral —salvo adequação autorizada—, auditoria interna com programa anual, auditoria externa anual de LD/FT/FP e capacitação anual, aplicado também em filiais e subsidiárias no exterior. Ley 7786, arts. 26-27 · CONASSIF 12-21, arts. 6-23, 32 y 58
R.19 Países de maior risco Diligência reforçada com clientes e operações ligados a países que o GAFI classifica como de alto risco. Descumprir esses controles é sancionado. CONASSIF 12-21, arts. 25 y 29 · Ley 7786, art. 81
R.20 Comunicação de operações suspeitas Vigiar as operações que fogem do padrão habitual do cliente, com sistemas que alertem quando o movimentado supera seu perfil declarado, e comunicar de imediato e de forma confidencial à UIF do ICD toda operação suspeita, incluídas as tentativas, pelo UIF Directo. Ley 7786, arts. 24-25 · DE 36948, arts. 34-36 · CONASSIF 12-21, arts. 46-50
R.21 Revelação (tipping-off) e confidencialidade Ninguém pode avisar o cliente nem terceiros de que uma comunicação foi feita. Quem comunica não incorre em responsabilidade administrativa, civil nem penal, salvo se comprovado dolo ou culpa grave. Ley 7786, arts. 18 y 25 · CONASSIF 12-21, art. 48
R.26 Regulação e supervisão de instituições financeiras SUGEF, SUGEVAL, SUGESE e SUPEN supervisionam o cumprimento de suas entidades e podem sancionar, sob a direção do CONASSIF. Ley 7786, arts. 14, 28 y 81 · Ley 7732, arts. 169 y 171
R.35 Sanções Multas de 0,5% a 2% do patrimônio por falhas em devida diligência, registros, PEP, comunicação de operações suspeitas ou programa de cumprimento, entre outras, e por operar com sujeitos dos artigos 15, 15 bis ou 15 quater sem inscrição vigente. As sanções definitivas formam uma lista de interesse público. Ley 7786, art. 81
Artigos 15, 15 bis, 15 ter e 15 quater Atividades financeiras fora do sistema supervisionado, APNFD, notários e prestadores de serviços de ativos virtuais.
R.14 Serviços de transferência de dinheiro ou valores As pessoas jurídicas que fazem câmbio de dinheiro, transferências sistemáticas de fundos ou remessas ao exterior sem ser entidades supervisionadas se inscrevem na SUGEF —o que não as autoriza a operar—, como sociedades de objeto único, e cumprem o SUGEF 13-19. Ley 7786, art. 15 · SUGEF 11-18 · SUGEF 13-19
R.15 Novas tecnologias Os prestadores de serviços de ativos virtuais se inscrevem na SUGEF, documentam sua avaliação de riscos e aplicam devida diligência, as regras de transferências e a comunicação de operações suspeitas. Ley 7786, art. 15 quater · Ley 10961
R.22 APNFD: Devida diligência do cliente Cassinos, imobiliárias, comerciantes de metais e pedras preciosas, advogados, notários, contadores e os demais sujeitos do artigo 15 bis cumprem as obrigações de devida diligência e registros do artigo 15. Ley 7786, arts. 15 bis y 15 ter · DE 41016 · SUGEF 13-19
R.23 APNFD: Outras medidas Esses mesmos sujeitos comunicam operações suspeitas à UIF e aplicam os controles sobre países de risco e de confidencialidade. Ley 7786, arts. 15 bis, 15 ter y 25 · DE 41016, arts. 29-30
R.28 Regulação e supervisão das APNFD A SUGEF inscreve e supervisiona com abordagem baseada em riscos as APNFD do artigo 15 bis. A Direção Nacional de Notariado supervisiona os notários. Ley 7786, arts. 15 bis, 15 ter y 81 · DE 41016, art. 6 · SUGEF 11-18 y 13-19
Transparência e inteligência financeira Regras que alcançam toda pessoa jurídica, e a unidade que recebe as comunicações.
R.24 Transparência e beneficiário final das pessoas jurídicas As pessoas jurídicas declaram seus beneficiários finais no RTBF do Banco Central a partir de uma participação de 15%, e os sujeitos obrigados não podem manter como clientes sociedades com ações ao portador. Ley 9416, arts. 5-14 · DE 44390-H · Ley 7786, art. 16 f)
R.25 Transparência e beneficiário final de estruturas jurídicas Em um fideicomisso, cada parte —fideicomitente, fiduciário, fideicomissário e protetor, se houver— é considerada beneficiário final, e o fideicomisso é registrado no RTBF. Ley 9416, art. 5 · DE 44390-H, arts. 10 y 18
R.29 Unidades de Inteligência Financeira A UIF do ICD recebe e analisa as comunicações, encaminha suas conclusões ao Ministério Público e troca informações com unidades congêneres de outros países. Ley 7786, arts. 123-125

Constam apenas as Recomendações que recaem sobre entidades e profissionais. As demais —tipificação de crimes, poderes das autoridades, cooperação internacional— cabem ao Estado.

Títulos traduzidos da versão oficial das Recomendações do GAFI.

Em torno do programa AML

Governança corporativa, responsabilidade penal e dados pessoais

Governança corporativa e responsabilidade penal da pessoa jurídica

As entidades supervisionadas seguem o Regulamento sobre Governança Corporativa (Acuerdo CONASSIF 4-16, antes SUGEF 16-16). À parte, a Lei 9699 torna as pessoas jurídicas penalmente responsáveis por suborno, suborno transnacional e outros crimes e, desde a reforma da Lei 10373, também por lavagem de dinheiro. Adotar um modelo de prevenção de crimes é facultativo, mas é uma das circunstâncias que permitem ao juiz reduzir a pena em até 40%, e a empresa não responde se um subordinado ou um intermediário cometeu o crime burlando fraudulentamente esse modelo.

Conhecer Fortaleza GRC

Proteção de dados pessoais

A devida diligência coleta dados de clientes e beneficiários finais. Seu tratamento é regido pela Lei 8968 e seu regulamento (DE 37554-JP), com a PRODHAB como autoridade de controle.

Perguntas frequentes

O que mais nos perguntam sobre a Lei 7786

Quem são os sujeitos obrigados da Lei 7786 na Costa Rica?

A lei os distribui em cinco artigos. O 14 abrange as entidades supervisionadas pela SUGEF, SUGEVAL, SUPEN e SUGESE —bancos, financeiras, cooperativas supervisionadas, mutualistas, corretoras, operadoras de pensões e seguradoras— e todas as empresas de seus grupos financeiros. O 15 cobre atividades financeiras fora do sistema supervisionado, como as remessas; o 15 bis, as APNFD; o 15 ter, os notários; e o 15 quater, os prestadores de serviços de ativos virtuais. Desse artigo depende qual norma sua entidade cumpre e quem a supervisiona.

A Lei 8204 e a Lei 7786 são a mesma norma?

Sim. A Lei 8204 reformou integralmente a Lei 7786, e por isso muitos ainda a chamam assim. A norma vigente é a Lei 7786 com suas reformas posteriores; uma das mais recentes, a Lei 10961 de 2026, incorporou como sujeitos obrigados os prestadores de serviços de ativos virtuais. Por isso convém revisar o programa de cumprimento contra o texto vigente, e não contra uma versão anterior.

Qual a diferença entre o Acuerdo CONASSIF 12-21 e o Acuerdo SUGEF 13-19?

O CONASSIF 12-21 —antes Acuerdo SUGEF 12-21— é o regulamento de prevenção para as entidades financeiras do artigo 14, aplicado pela SUGEF, SUGEVAL, SUPEN e SUGESE. O SUGEF 13-19 rege quem se inscreve na SUGEF pelos artigos 15 e 15 bis, como remessadoras, imobiliárias, cassinos ou casas de penhores. O Toolkit de Devida Diligência para a Costa Rica da Snap Compliance foi construído sobre ambos, para que sua equipe não parta do zero.

O que deve incluir o programa de cumprimento de uma entidade do artigo 14?

Segundo o CONASSIF 12-21: um comitê de cumprimento presidido por um membro do órgão de direção; um oficial de cumprimento titular e um adjunto; auditoria interna com programa anual e auditoria externa anual de LD/FT/FP; uma autoavaliação de riscos com resultados pelo menos uma vez por ano; devida diligência e monitoramento baseados em risco; e capacitação anual. Com o Fortaleza AML, a Snap Compliance implementa esse programa com sua equipe e organiza a evidência que o supervisor vai pedir.

Como se comunica uma operação suspeita na Costa Rica?

De imediato e de forma confidencial à Unidade de Inteligência Financeira do ICD, incluídas as tentativas de operação. As entidades do artigo 14 comunicam pelo UIF Directo; os sujeitos dos artigos 15 e 15 bis, pelo UIF Reportes. Ninguém pode avisar o cliente, e quem comunica não incorre em responsabilidade, salvo se comprovado dolo ou culpa grave. O monitoramento AML da Snap Compliance compara cada operação com o perfil do cliente e guarda cada alerta com sua rastreabilidade, para que seu oficial decida se comunica.

Quais operações se registram a partir de US$10.000?

Para as entidades do artigo 14, o CONASSIF 12-21 o detalha assim: as operações em espécie e as transferências de ou para o exterior de US$10.000 ou mais, ou seu equivalente, são registradas seja uma só, seja um conjunto que some esse valor no mês calendário, e são reportadas à superintendência nos 20 dias corridos seguintes ao fechamento de cada mês. O monitoramento transacional da Snap Compliance detecta fracionamentos: operações divididas para não chegar ao limite.

O que a Lei 7786 exige em relação às listas de sanções da ONU?

Monitorá-las de forma permanente. Se um cliente coincide com uma pessoa ou entidade designada pelo Conselho de Segurança por terrorismo ou por proliferação de armas de destruição em massa, a entidade congela ou imobiliza de imediato seus produtos e bens, sem aviso prévio, e informa o resultado à UIF em no máximo 24 horas. O Scan Agent da Snap Compliance verifica essas listas junto com as da OFAC, da União Europeia e do Reino Unido, atualizadas diariamente.

Como se identifica o beneficiário final na Costa Rica?

É a pessoa física que, em última instância, possui ou controla o cliente, ou em cujo nome se realiza a operação. As pessoas jurídicas o declaram no Registro de Transparência e Beneficiários Finais do Banco Central a partir de uma participação de 15%, e a lei proíbe às entidades dos artigos 14, 15, 15 bis e 15 quater ter como clientes sociedades com ações ao portador. Com o Scan Agent da Snap Compliance, o cliente e seus beneficiários finais são verificados em listas de sanções, PEP e notícias adversas em uma única consulta.

O que acontece se uma entidade financeira descumprir a Lei 7786?

Sua superintendência pode multá-la entre 0,5% e 2% de seu patrimônio por falhas na devida diligência, nos registros, nos controles sobre PEP, na comunicação de operações suspeitas ou no programa de cumprimento, entre outras, conforme a gravidade, o dano e a reincidência. As sanções definitivas formam uma lista de interesse público, e a Lei 9699 torna a pessoa jurídica penalmente responsável também por lavagem de dinheiro. Por isso o programa precisa funcionar e, além disso, poder demonstrá-lo.

O que um sistema deve fazer para cumprir a Lei 7786?

O que a norma exige de forma contínua: monitorar permanentemente as listas do Conselho de Segurança da ONU; classificar cada cliente pelo menos como de risco alto, médio ou baixo; alertar quando o que ele movimenta supera seu perfil declarado; e conservar a evidência por cinco anos, ou dez em certos casos. O Compliance OS da Snap Compliance reúne essas tarefas —além do screening de PEP e notícias adversas— em uma única plataforma: sua equipe decide e a plataforma faz o trabalho pesado.

Seu programa resistiria hoje à revisão de um supervisor?

Revisamos com você onde sua entidade está diante destas normas e o que falta para deixar isso demonstrado.

Falar com um especialista

Autodiagnóstico gratuito · Chile

Quão preparada está sua organização para a Lei nº 21.719 do Chile?

Responda às perguntas que se aplicam à sua organização e conheça seus achados bloqueantes, suas lacunas por domínio e sua exposição estimada, com um plano de ação em Word. Disponível em espanhol.

16 domínios · 45 a 90 minutos · salva e retoma Faltam 64 dias para a vigência